親族会社の会社破産
ケース紹介
親族会社の会社破産
債権者数約 6社
負債総額約 1億2000万円
親族が経営する会社への貸付金が、回収見込みがないまま帳簿に残り続けている場合、債権放棄だけでは税務上の貸倒れとして扱われないおそれがあります。
この記事では、同族会社の法人破産を利用した解決事例をもとに、貸倒れ処理との関係、特別清算ではなく破産を選んだ理由、手続の流れや相談前の確認事項を解説します。
この記事は、
- 親族が経営する会社への貸付金が帳簿に残っている経営者
- 休眠状態の同族会社を整理するか迷っている人
という人に役立つ内容です。

親族の会社への貸付金を貸倒れにしたい
「身内の会社に貸したままの1億円が、何十年も帳簿に残っている」。
同族で複数の会社を持っている経営者の方から、こうしたご相談をいただくことがあります。
回収できる見込みはとうの昔になくなっているのに、貸付金としてバランスシートに載り続けている。決算のたびに顧問税理士から「これはどうしますか」と聞かれる。けれど身内の会社なので、なんとなく手を付けられないまま年月が過ぎてしまう。
当事務所では、親族が経営する関連会社を主な債権者とする不動産管理会社について、法人破産の申立てを行い、申立てから12日で破産手続開始決定を得た事案を担当しました。
債権者のほとんどが親族側の会社という、いわゆる「身内の破産」です。
この記事では、なぜ身内が債権者でも破産手続を使うのか、貸倒れの会計処理との関係、そして特別清算ではなく破産を選んだ理由をご説明します。読み終えるころには、同じように休眠状態の同族会社を整理すべきか迷っている方が、次に何を確認すればよいか分かる状態を目指しています。
どんな事案だったか
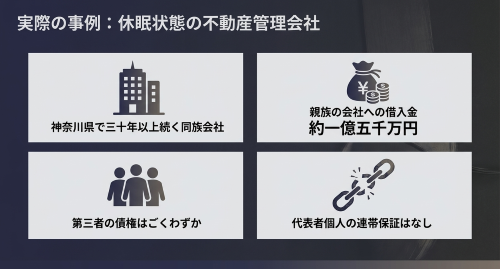
神奈川県内で30年以上続いた、不動産の分譲と管理を営む同族会社の事案です。
負債の中心は、親族が経営する関連会社(貸しビル業)からの借入金でした。
金額として利息をあわせて合計およそ1億5,000万円。
これに対して、関連会社以外の第三者の債権はごくわずかでした。
代表者個人は連帯保証をしておらず、個人の破産は不要でした。
資産はほとんど残っていませんでした。決算書上、事業用の固定資産は壁掛けエアコン1台(簿価約12万円)だけ。
ほかに販売用土地が帳簿上69万円ありましたが、これは幅15cm・長さ20mという極端に細長い形状の土地で、単独では使い道がありません。税理士費用を払うために、申立て前に約40万円で売却していました。
結果として、破産手続で配当原資になりそうなものは、宅地建物取引業の廃業に伴って返還される営業保証金60万円が中心という状態でした。
利益は出ているのに、現金が残らない会社だった
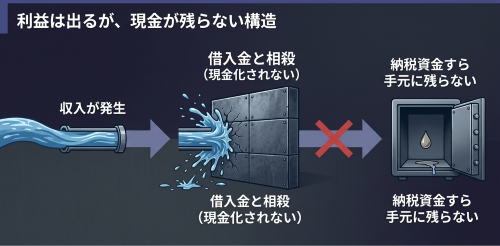
この会社が行き詰まった理由は、赤字ではありません。「利益は出るが現金が入ってこない」構造にありました。
きっかけは平成初期にさかのぼります。先代が約1億円規模の分譲事業を手掛けた直後にバブルが崩壊し、多額の損失が出ました。あわせて保有していたゴルフ会員権(簿価約4,000万円)も価値を失い、大きな繰越損失を抱えることになりました。
その穴を埋めたのが、親族の関連会社からの借入です。
以後、会社の中心業務は関連会社が所有する物件の管理と修繕に移りました。ところが、その売上は関連会社への借入金と相殺される形で処理されていました。損益計算書の上では利益が出ていても、法人の口座に現金が入ってこないのです。
そこへ2つの事情が重なりました。
ひとつは、長年の繰越損失がほぼ使い切られたこと。今期以降は利益に対して普通に課税されますが、相殺で現金が入らないので納税の原資がありません。
もうひとつは、関連会社が管理業務を別の会社に移す方針を決めたことです。主要な売上そのものが消えることが確定しました。
同時に、関連会社側からは「返済できないのであれば清算手続をとるべきだ」という声が出ていました。
身内だからといって債権を放棄しなければならない理由はありません。むしろ、請求を受けている以上、支払不能であることは客観的にも説明しやすい状況でした。
身内への貸付金を貸倒れにするには法的整理
ここが、この事案の一番のポイントです。
親族間の債権を「もう回収できないので、なかったことにします」と当事者だけで決めても、税務上はそのとおりに扱ってもらえるとは限りません。
単なる債権放棄は寄附金と認定され、損金に入らないおそれがあります。身内同士のやりとりであればなおさら、税務署は「本当に回収不能だったのか」を厳しく見ます。
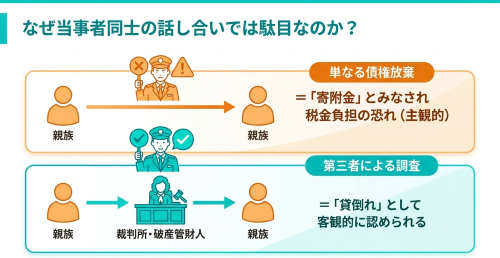
これに対して、破産手続を使うと、裁判所が選んだ破産管財人という第三者が会社の財産を調べ、配当できるかどうかを判断します。回収できないという事実が、当事者の意思とは無関係なところで確定するわけです。
債権者側の会社が貸倒れの処理をするうえで、この客観性には大きな意味があります。
税務上の取扱いを、時間の流れに沿って整理します。
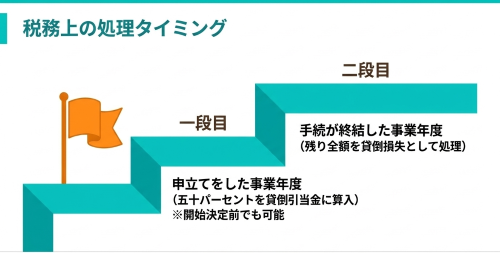
(1)破産手続開始の申立てをした事業年度
原則として、債権額の50%を個別評価金銭債権の貸倒引当金として損金に算入できます(法人税法52条1項、同法施行令96条1項3号)。担保がある部分や、実質的に債権とみられない部分は除かれます。ここで重要なのは、要件が「申立て」であって「開始決定」ではないという点です。期末までに申立てが済んでいれば、その事業年度で処理できます。
(2)破産手続が終結・廃止し、法人格が消滅したとき
残りを含めた全額を貸倒損失として処理します。破産管財人から配当がないことが明らかになった段階で全額回収不能として処理する扱いもあります(法人税基本通達9-6-2)。
なお、具体的にどの事業年度でいくら計上するかは、担保の有無や親族間の資本関係によって変わります。実際に処理する際は、必ず顧問税理士と方針をすり合わせてください。
特別清算と破産、どちらが早いか
同族会社の整理では、破産ではなく特別清算を選ぶ例も多くあります。
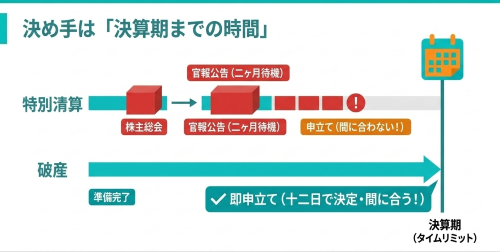
「破産」という言葉を避けられること、手続が比較的柔軟なことが理由です。本件でも検討しましたが、最終的に破産を選びました。決め手は時間でした。
特別清算は、いきなり申し立てられる手続ではありません。まず株主総会で解散を決議し、解散と清算人の登記をします。そのうえで官報に公告して債権者に申出をしてもらう期間が2か月以上必要です(会社法499条)。
そこからようやく特別清算開始の申立てに進み、開始命令、協定案の作成、債権者集会、協定の認可決定と続きます。協定によって債権を切り捨てる場合、順調に進んでも半年から1年程度はかかります。登記関係費用や税理士費用も必要になってきます。
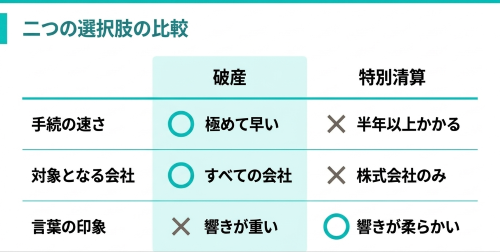
一方、破産は依頼から申立も、申立てから開始決定までもが早い手続です。この事案では、依頼から1ヶ月半での申立、その後12日後に開始決定が出ました。書類が揃っていれば、2週間前後で決定が出るのが一般的です。
依頼から申し立てまでの期間も、宅建関係の処理があったため時間をかけていますが、そのような問題がなければ、数日でも申し立ても可能だったでしょう。
先ほど述べたとおり、貸倒引当金の50%計上は「特別清算開始の申立て」でも要件を満たします。
違うのは、その申立てにたどり着くまでの時間です。解散決議と2か月の債権申出期間を経なければ申立てができない特別清算に対し、破産は準備が整い次第すぐに申し立てられます。決算期まで残り数か月、そこで貸倒引当金の処理をしたいという状況では、この差がそのまま結論になります。
もうひとつ、会社の種類にも注意が必要です。特別清算は株式会社の清算手続で、合同会社では使えません。特例有限会社にも特別清算の規定は適用されません(会社法の施行に伴う関係法律の整備等に関する法律35条)。昔からの同族会社では有限会社のままというケースが珍しくないため、「特別清算にしよう」と考えていたのに選択肢がなかった、ということが起こります。
まとめると、次のような場合は破産を検討する価値があります。
・決算期が迫っており、その事業年度中に法的整理へ入った事実を作りたい場合
・債権者が親族の会社に偏っており、貸倒れの客観性を第三者に担保してほしい場合
・会社が株式会社ではなく、特別清算を選べない場合
・協定を成立させるための調整に時間をかけられない場合
実際のスケジュール
この事案の流れは次のとおりです。
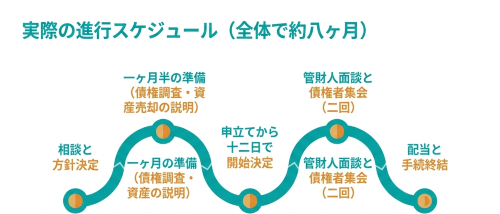
ご相談から受任まで:初回の打ち合わせで、決算書と預金通帳をもとに申立てが可能か判断しました。債権者が親族に集中していても、支払不能であれば破産手続開始決定は出ます。
受任から申立てまで:約1か月半。
親族である債権者の方々から債権調査票を提出していただき、債権額を確定させました。あわせて、エアコンと販売用土地の売却について経緯説明書を作成しています。
申立て直前の資産売却は破産管財人の否認の対象になり得るため、なぜその金額だったのか、代金を何に使ったのかを資料で説明できるようにしておく必要があります。この事案では、土地の特殊な形状が分かる図面と、税理士費用の未払いを解消するために売却したという事情を整理しました。
申立てから開始決定まで:12日。管財事件として破産管財人が選任されました。
開始決定後:代表者と破産管財人との面談が1回。その後は債権者集会が3か月に1回程度のペースで開かれます。この事案では、営業保証金60万円の返還に申請から10か月ほどかかる見込みだったため、その入金を待って配当と手続の終結に進む流れになりました。集会は2回開かれています。
依頼から終了するまで約8ヶ月でした。
同じ状況の方が、相談前に確認しておきたいこと
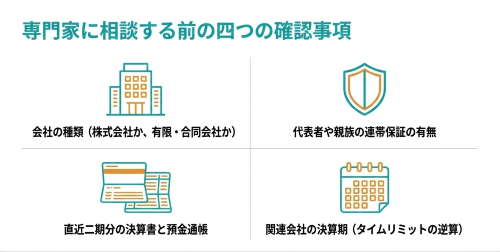
親族の会社を整理しようと考えている場合、最初に手元で確認していただきたいのは次の4点です。
会社の種類を確認してください。登記事項証明書を取って、株式会社か、特例有限会社か、合同会社かを見ます。ここで特別清算という選択肢が残るかどうかが決まります。
代表者や親族が連帯保証をしているかどうかを確認してください。保証していなければ、法人だけを破産させて個人はそのまま、という形が可能です。
直近2期分の決算書と、2年分の預金通帳を用意してください。申立てに必要になるだけでなく、資金の動きに不審な点がないかを事前に確認できます。親族間の会社では、代表者個人が一時的に立て替えた消費税や、入金をそのまま関連会社に返した記録が残っていることがよくあります。理由が説明できれば問題にはなりません。
関連会社の決算期がいつかを確認してください。貸倒れの処理をどの事業年度に乗せたいのかによって、申立ての時期を逆算する必要があります。ここが、破産と特別清算のどちらを選ぶかの分かれ目になります。
最後に
親族の会社を破産させることには、心理的な抵抗があるかもしれません。長年支えてきた身内の会社に、自分たちの手で幕を引くことになるからです。
ただ、回収できない貸付金を帳簿に残し続けることは、債権者側の会社にとって負担でしかありません。決算書の見た目が実態と合わなくなり、金融機関への説明にも困ります。事業としての実体がなくなった会社を、法的な手続できちんと終わらせることは、逃げでも無責任な行為でもありません。
決算期が迫っていて、その事業年度のうちに整理の見通しを立てたいという方は、遅くとも期末の3か月前を目安にご相談ください。書類の準備と債権額の確定に1か月半ほどかかるためです。法人破産と特別清算のどちらが適しているかを含めて、ご事情をうかがったうえで方針をご提案します。
法人破産のご相談は、以下のボタンよりお申し込みください。