茅ヶ崎市の会社破産
ケース紹介
茅ヶ崎市の会社破産
債権者数約 33社
負債総額約 1億2000万円
法人破産では、会社口座から代表者個人口座への送金、現金引出し、決算書上の役員貸付金が大きな問題になることがあります。
説明できないまま放置すると、破産管財人の調査が長期化し、否認や免責への影響も生じかねません。本記事では、鉄骨工事業の事例をもとに、使途不明金をどう整理し、資料で説明していくかを解説します。
この記事は、
- 会社口座と個人口座の資金移動に不安がある方
- 法人破産を検討している中小企業の経営者
という人に役立つ内容です。

会社の口座から社長個人の口座へ
法人破産の申立てを準備していると、ほぼ必ずと言っていいほど直面する論点があります。
それが「使途不明金」と「代表者への貸付金(役員貸付金)」です。
「会社の口座から社長の個人口座にお金を移していた」
「決算書に何千万円もの『社長への貸付金』が計上されている」
「現金で引き出して支払っていたので、領収書が残っていない」
こうした状態は、決して珍しいものではありません。特に、社長がひとりで資金繰りを回してきた中小企業では、むしろ「よくあること」と言ってよいくらいです。
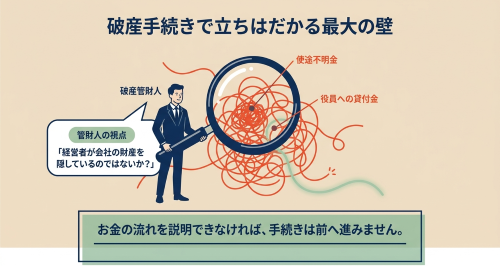
しかし、破産手続の中でこれらが説明できないまま放置されると、破産管財人の調査が長期化し、否認権行使や損害賠償請求の対象になり、場合によっては代表者個人の免責にも影響します。
事例の概要
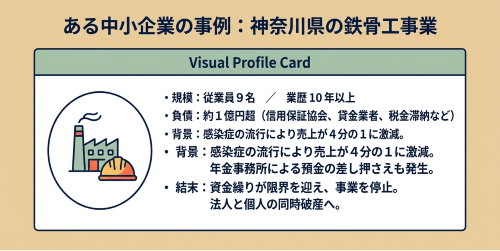
【会社】神奈川県内の鉄骨工事業。従業員9名。個人事業から法人成りして10年以上の業歴。
【負債】総額約1億円超。内訳は、信用保証協会の求償債権が約6,900万円、ノンバンクからの事業性融資、リース債権、そして税金・社会保険料の滞納が数千万円規模。
【経緯】コロナ禍で工事の延期・中断・中止が相次ぎ、売上はコロナ前の4分の1程度まで落ち込みました。
回復を見込んで借入れで資金繰りをつなぎましたが、次第に税金と社会保険料の納付が遅れるようになり、年金事務所から預金の差押えも受けました。
職人の離職も続き、新規採用も難しく、ついに資金繰りの目処が立たなくなって、仕掛工事を完成させたうえで事業を停止。従業員を解雇し、法人と代表者個人の同時申立てに至りました。
【結果】裁判所は破産手続開始決定を出し、破産管財人による調査が約1年間行われました。最終的に、配当原資となる財産が形成できなかったため、異時廃止(財産がないことによる手続終了)で終結しました。
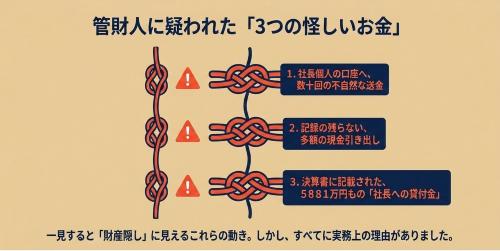
この事件で管財人調査の中心となったのが、次の3つの論点でした。
① 会社口座から代表者個人口座への繰り返しの送金
② 会社口座からの多額の現金引出し
③ 決算書に計上された約5,881万円の「代表者への貸付金」
以下、順に見ていきます。
会社口座から代表者個人口座への送金
この会社では、事業停止に至るまでの約1年間、会社のメイン口座から代表者個人の口座へ、3万円から150万円まで、20回近くにわたって送金が行われていました。合計すれば数百万円規模になります。
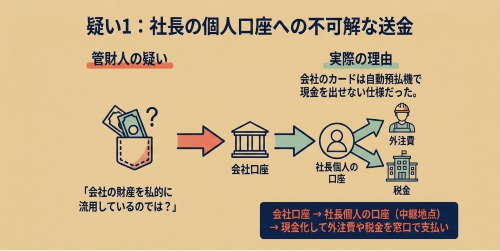
破産管財人の目から見れば、これは「まず疑うべき資金移動」の典型です。
会社の財産が代表者個人に流出しているのではないか。それが事実なら破産財団に取り戻さなければならない――そう考えるのが管財人の職責だからです。
ところが、この会社の場合、送金には一貫した実務上の理由がありました。
会社名義のキャッシュカードでは、金融機関の支店窓口以外で現金を引き出すことができない仕組みになっていたのです。
そのため、外注の職人さんへの現金払い、公租公課の窓口納付、従業員が立て替えた経費の精算といった「現金が必要な支払」のたびに、いったん代表者個人の口座へ振り込み、そこからATMで現金を引き出す、という運用が定着していました。
つまり、代表者個人口座は「会社の現金出納の中継地点」として使われていたわけです。
入出金の整理
私たちが行ったのは、地味ですが極めて重要な作業です。
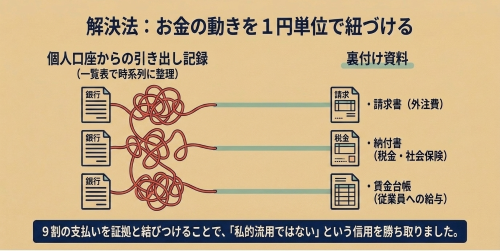
1. 会社口座と代表者個人口座の入出金明細を、すべて時系列で1本のエクセルに並べる
2. 送金1件ごとに、その後の個人口座からの出金と紐づける
3. 出金先・金額・支払の性質(外注費、公租公課、給与、経費精算など)を1行ずつ特定する
4. 特定できたものには裏付資料(請求書、納付書、賃金台帳など)を対応させる
5. 特定できないものは「特定できない」と正直に書く
この作業の結果、送金の大部分は「外注費の支払」「公租公課の納付」「従業員への給与・経費精算」「リース料・備品代・ホームページ管理費の支払」など、会社の債務の支払に充てられていたことが明らかになりました。
中には、個人口座から会社口座へ資金を戻している(=会社の口座振替に備えて入金し直した)動きもありました。
これを1件ずつ整理した報告書を作成し、破産管財人に提出しました。管財人からは「この支払先はどこで、正確な金額はいくらか」「この振替の相手先は誰で、何に使ったのか」「このリース料は誰の何のリースか」といった具体的な追加質問が返ってきましたが、その一つひとつに回答を積み上げていくことで、最終的に「代表者による私的流用ではない」という心証を形成してもらうことができました。
破産管財人への説明
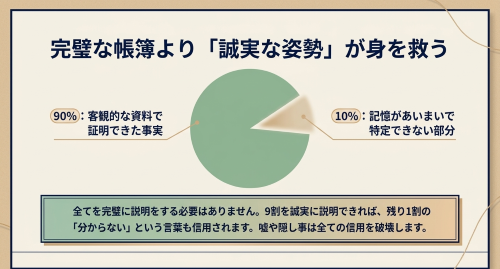
重要なのは、「説明できない部分が残ることを恐れて、あいまいなまま出さない」という選択を取らなかったことです。
資料がすべて揃うことは、まずありません。この事件でも、金額が特定できない出金や、使途の記憶があいまいな出金は残りました。しかし、9割を説明できているという事実そのものが、残り1割についての説明の信用性を支えます。
逆に、全体があいまいなまま提出すれば、説明できている部分まで疑われることになります。
多額の現金引出し
会社口座および個人口座からの現金引出しも、大きな論点になりました。
建設・工事業界では、外注の職人さんへの支払や給与の支払が現金で行われることが少なくありません。この会社も、給与は原則として現金手渡しでした。
現金払いそのものは違法ではありません。問題は、記録が残らないことです。銀行振込であれば、通帳に「いつ・いくら・誰に」が自動的に記録されます。現金払いは、この記録が丸ごと存在しないのと同じことになります。
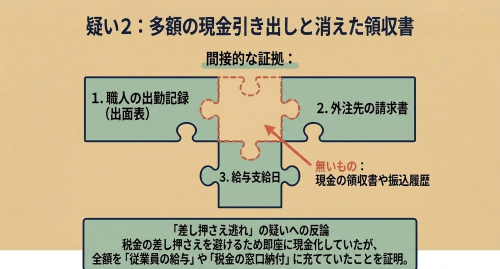
そこで私たちは、次のような「間接的な裏付け」を積み上げました。
・出面表(職人の出勤記録)と日報
・税理士が作成していた賃金台帳(2期分)
・外注先ごとの請求書
・公租公課の納付書・督促状
・雇用契約書、源泉徴収簿兼賃金台帳
現金引出しの日付・金額と、これらの資料が示す支払義務の発生時期・金額を突き合わせることで、「この日の引出しは、この支払に充てられたと考えて合理的である」という説明を組み立てていきました。
ここで強調しておきたいのは、こうした資料の多くは、事業停止と同時に散逸しやすいということです。事務所を明け渡し、パソコンやサーバーがリース会社に引き揚げられてしまえば、二度と手に入りません。破産を検討し始めた段階で、弁護士が真っ先に「確保すべきもの」を指示するのは、このためです。
「差押えを避けるために引き出した現金」という論点
この事件には、もう一つ説明を要する現金引出しがありました。税金と社会保険料の滞納が続いていたため、実際に年金事務所から預金の差押えを受けており、その後も口座に資金を置いておけば差し押さえられてしまう状況にあったのです。
そこで代表者は、入金があるとすぐに現金を引き出していました。
この行為は、一歩間違えば「財産隠匿」と評価されかねません。差押えを免れるために会社財産を口座外に持ち出したという構図に見えるからです。
本件でこれが問題とされなかったのは、引き出した現金の行き先が、従業員の給与、外注費、そして滞納している公租公課そのものの納付であったことを、賃金台帳・請求書・納付書によって示せたからです。「差し押さえられると給与が払えなくなるので現金化した」という説明が、資料によって裏付けられていた、ということです。
決算書に計上された役員貸付金
この事件で最も金額が大きく、かつ厄介だったのが、決算書の資産の部に計上されていた約5,881万円の「代表者への貸付金」です。
法人破産において、役員貸付金は「会社が代表者に対して有する債権」です。つまり破産財団に属する財産であり、破産管財人はこれを代表者から回収しなければなりません。5,881万円の債権があるということは、管財人は代表者に対して5,881万円を請求する立場になる、ということです。
しかし、この会社の代表者には、5,881万円もの現金を受け取った覚えがありませんでした。実際の経緯はこうです。
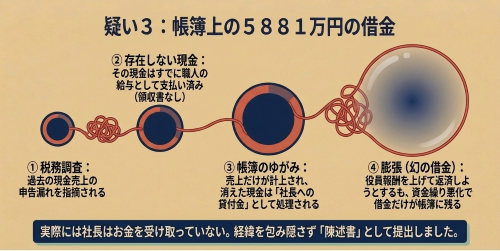
数年前、税務署の調査が入りました。その調査で、いくつかの工事代金が売上として計上されていないことが判明しました。人手が足りない現場に職人を出すという取引で、契約書も作らず、報酬を現金で受け取っていたものです。
給与が現金払いの元請先だったため、給与日には全ての職人が事務所に集まっており、その日の工事会議のついでに現金を受け取る、という実態でした。
ところが、その受け取った現金は、すでに手元に残っていませんでした。給与や、従業員が立て替えた経費の精算に使ってしまっていたのです。そして、その支払を裏付ける領収書も残っていませんでした。
税務署の職員からは「入金を売上に計上せず、自分に貸し付けていたのではないか」と指摘され、代表者はそれを認めてしまいました。
結果として、漏れていた入金を売上として計上する一方、対応する経費は計上できないまま、入金と同額を「代表者への貸付金」として処理することになったのです。
さらに税理士からは「貸付金は順次解消していかなければならない」と言われ、役員報酬を引き上げて、その増額分を貸付金の返済に充てる形にしました。しかし実際には、役員報酬の支給自体が資金繰り悪化で滞るようになり、貸付金はほとんど減らないまま、決算書に積み上がっていったのです。
代表者の陳述書
この経緯を、私たちは代表者本人名義の陳述書という形で、時系列に沿って詳細に書き起こしました。
書いた項目は次のとおりです。
・申告漏れとなった売上が、どのような取引で、なぜ現金だったのか
・なぜ決算から漏れたのか(税理士に現金売上の資料を渡していなかった経緯)
・税務調査でどのように貸付金として処理することになったのか
・受け取った現金を、実際には何に使ったのか(会社の支払であり、私的な使用はないこと)
・貸付金を解消するために、その後どのような処理をしていたのか
あわせて、申立代理人からも「代表者に対する貸付は、税務調査への対応のために便宜的に計上したものである」旨の報告書を提出しました。
また、役員報酬についても、支払実績の記録が残っておらず不明であることを、隠さずに報告しました。これは、代表者に「未払いの役員報酬を後日まとめて受け取ろう」という発想がなく、その時々に支払える範囲で支給していたためです。都合の悪い事実を伏せるのではなく、「記録がないこと」と「その理由」をセットで説明することで対応しました。
貸付金の実態はなし
財産目録上、この貸付金は簿価5,881万円、回収見込額0円として計上しました。代表者個人も同時に破産を申し立てているため、事実上回収不能だからです。
管財人の調査でも、代表者個人に隠された資産(不動産、高額の預貯金、保険解約返戻金など)は発見されませんでした。自宅も代表者の所有ではなく、親族名義でした。
最終的に、破産財団を構成する資産がなく配当原資がないとして、破産手続は異時廃止により終了しました。
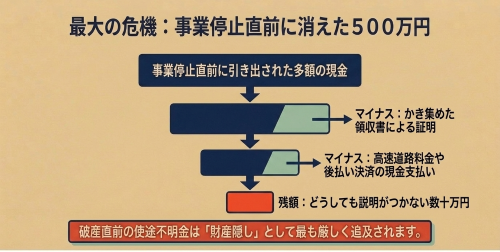
約500万円の使途不明金
ここまでお読みいただくと整理がついたように見えるかもしれませんが、実際には、手続の途中で最大の危機がありました。
通帳と個人口座の突合せを進めた結果、事業停止の直前期に、説明のつかない資金が約500万円残ってしまったのです。
特に問題だったのは、事業停止直前に、売掛先へ入金の前倒しを依頼してまでまとまった資金を作っていた点でした。従業員の給与額を大幅に上回る現金を用意しており、その差額が何に消えたのかが説明できませんでした。
このとき、私から代表者にお伝えしたのは、次のような見通しです。
・手元に渡ったことは通帳上明らかで、会社の経費だという説明もできていない
・この状態のままでは、管財人としては「会社に返還せよ」と言わざるを得ない
・事業停止後は役員報酬を取れないため、生活費に使ったという説明では私的流用になる
・説明の内容次第では、返還額が百数十万円から400万円以上にもなり得る
「単に会社の経費に使った」という説明では足りません。管財人は、それでは職責上、問題視しないわけにいかないからです。
解消のためにやった3つの作業
(1)領収書の徹底捜索と集計
まず、残っている領収書をすべて集め、日付・金額・支払先を集計しました。裏付けのある支出とない支出を仕分けし、裏付けのない支出はいったん計上から外しました。
(2)残高の逆算
次に、事業停止月の現金収支がゼロになるように逆算し、代表者の手元にいくら残っている計算になるのかを算出しました。この作業で、残額は当初の500万円規模から30万円弱まで絞り込まれました。
(3)給与支払を区切りとした残高分析
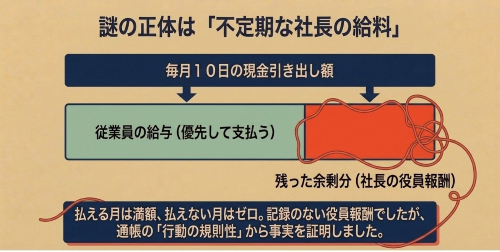
最後に、会社口座から引き出した現金と現金で支払った経費を、毎月の給与支払日で区切って残高を追いました。すると、一つの規則性が見えてきました。
代表者は毎月10日頃、給与支払のためにまとまった現金を引き出し、従業員の給与を支払った「残りの範囲」で自分の役員報酬を取っていたのです。役員報酬の支給日も金額も決めておらず、払える月は満額、払えない月はゼロ、という運用でした。だから支払実績の記録が残っていなかったのです。
使途不明金の正体は「不定期の役員報酬」だった
この整理により、説明のつかなかった資金の相当部分は、①ETC・クレジットカードの現金払い(止まると事業が継続できないため、引落しできなかった分をコンビニ等で現金決済していた)と、②不定期に支給されていた役員報酬であると説明できるようになりました。
賃金台帳の従業員給与額を引き出し額から差し引くと、どの月に役員報酬を取れて、どの月に取れなかったのかが月別に復元できます。これを一覧表にして管財人に提出したことで、使途不明金の問題は決着しました。
ポイントは、代表者本人も「何に使ったか」を正確には覚えていなかったということです。それでも、通帳という客観的な記録から、行動の規則性を見つけ出して再構成することはできました。記憶に頼れない場面でこそ、資料の積み上げが効きます。
帳簿未整理の会社の場合、破産手続きのなかでこのような整理が必要になってくることも多いです。
特に税務調査の対応などを見ても、会計・税務が得意でなかったように見えます。会計知識に疎い代表者の場合、破産手続きの中で経理処理が問題にされ、数字の面でのフォローが必要になることも多いです。
自由財産拡張と保険の解約返戻金
代表者個人については、生命保険2件の解約返戻金が問題になりました。
管財人からは、①2件とも解約する、②片方を解約し他方は返戻金相当額を財団に組み入れる、③2件とも残して返戻金相当額を組み入れる、という選択肢が示されました。
代表者は、保障を残したい保険についてのみ、解約返戻金相当額(約18万円)を3か月の分割で財団に組み入れることを選択しました。
破産すると保険はすべて失うと思われがちですが、返戻金相当額を用意できれば契約を残せる場合があります。ただし、これは管財人・裁判所との協議事項であり、当然に認められるものではありません。
未払賃金立替払制度と「水増し」の疑い
この会社では、従業員9名のうち複数名に未払給与が残っていたため、独立行政法人労働者健康安全機構の未払賃金立替払制度を利用しました。
ここでも確認を求められたのが、給与水準の高さでした。制度を運営する機構としては、架空請求や賃金の「水増し」がないかを確認する必要があるからです(過去に反社会的勢力による架空請求事件があったため、機構はこの点に神経質になっています)。
本件では、当該従業員が保有する溶接資格(AW検定)が工事の受注要件に関わるものであり、有資格者に高い給与水準が設定される合理的理由があることを説明して、対応しました。
立替払制度を使う場合、賃金台帳・出勤簿・雇用契約書といった基礎資料に加えて、「なぜその金額なのか」を説明できることが求められます。
一般論の解説――使途不明金・個人口座送金・役員貸付金
ここからは事例を離れて、法人破産一般における各論点の位置づけを整理します。
使途不明金の問題
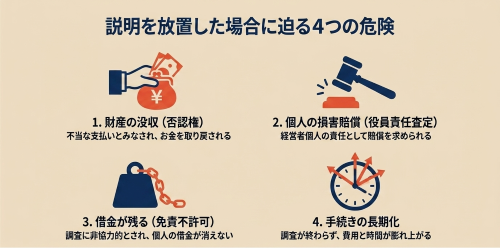
使途不明金が問題になる理由は、大きく4つあります。
(1)否認権行使のリスク
破産手続開始前の一定期間になされた、財産を減少させる行為(詐害行為)や、特定の債権者だけを優遇する行為(偏頗弁済)は、破産管財人によって否認され、財産を取り戻される可能性があります(破産法160条以下)。使途が説明できない資金移動は、まずこの否認対象ではないかと疑われます。
(2)代表者に対する損害賠償請求(役員責任査定)
代表者が会社の財産を私的に流用していた場合、会社に対する任務懈怠として損害賠償責任を負います。破産管財人は、裁判所に役員責任査定の申立てをすることができます(破産法178条)。この査定決定は、確定すれば確定判決と同一の効力を持ちます。
(3)免責不許可事由
代表者個人も同時に破産する場合、財産の隠匿・不利益処分(破産法252条1項1号)や、業務帳簿の隠滅・偽造・変造(同項6号)に該当すると判断されれば、免責が認められない可能性があります。実務上は裁量免責で救済される例も多いのですが、その前提として「調査に誠実に協力したこと」が問われます。
(4)手続の長期化と費用増大
管財人が調査に時間をかけざるを得なくなり、手続が長引きます。
代表者名義口座への送金
中小企業では、代表者個人の口座が会社の資金繰りに組み込まれていることが珍しくありません。よくあるパターンは次のとおりです。
① 会社名義のカードでATM出金ができないため、個人口座を経由して現金化する
② 代表者が個人名義で借入れをして会社の運転資金に入れており、その返済のために資金を戻す
③ 会社の口座が差押えを受けるおそれがあるため、個人口座に一時避難させる
④ 単純に、公私の区別があいまいなまま長年やってきた
このうち①②は、きちんと説明できれば正当な理由として理解されます。
特に②の「代表者が個人名義で借りて会社に入れていた」というパターンは、実務上とても多く見られます。
この場合、会社から代表者への資金移動は、実質的には代表者が会社に対して有する債権(求償権・貸付金)の返済という側面を持ちます。
ただし、これを破産直前に行えば偏頗弁済になり得ますし、そもそも代表者は他の債権者より劣後的に扱われるべき立場でもあります。本件でも、代表者への返済は原則として留保し、メインバンクへの返済を滞らせるわけにいかない部分に限って、その返済資金分だけを役員報酬という形で支給していた、という説明を行いました。
いずれにせよ、鍵となるのは「名目は何か」「対応する会社の支払は実在するか」を、資料で示せるかどうかです。
役員貸付金
役員貸付金が決算書に計上されている会社は、非常に多くあります。その発生原因は、おおむね次のいずれかです。
・代表者が実際に会社から借りた(生活費、住宅資金、個人の借金の返済など)
・使途不明の出金を、他に処理のしようがなく貸付金として計上した
・本件のように、税務調査で申告漏れが判明し、経費として認められなかった分を貸付金として処理した
・役員報酬を処理する過程で生じた
破産手続では、この貸付金は破産財団に属する債権として扱われます。
したがって代表者は原則としてこれを返済する義務を負い、返済できなければ代表者個人も破産せざるを得ない、という構図になります。法人と代表者の同時申立てが実務上の原則とされるのは、このためでもあります。
ここで経営者の方に知っておいていただきたいのは、「実体のない貸付金だから、破産手続でも当然に無視される」わけではない、ということです。決算書に計上されている以上、管財人はまずその存在を前提に調査します。実体がないと主張するのであれば、なぜ実体がないのか、どういう経緯で計上されたのかを、こちらから説明しなければなりません。
その説明手段が、本件で用いた「代表者の陳述書」と「申立代理人の報告書」です。
役員報酬の未払い・過大計上
あわせて問題になりやすいのが役員報酬です。資金繰りが苦しくなると、役員報酬を支払わない月が出てきます。ここで、
・支払っていないのに支払ったことにして帳簿を作っている
・未払分を後日まとめて回収しようとしている
・実際の支給額と帳簿上の金額が一致しない
といった状態になると、管財人は必ずここを掘ります。本件では、記録が残っておらず支払実績が不明であることを正直に報告し、その理由(支払える範囲でその都度支給していただけで、未払分を後で回収するつもりがなかった)を説明することで、これ以上の追及を受けずに済みました。
「説明できない」ことは、それ自体が致命傷ではない
最後に、多くの経営者の方が誤解している点をお伝えします。
破産手続で問題になるのは、「使途不明金があること」そのものよりも、「説明しようとしないこと」「事実と異なる説明をすること」です。
中小企業の資金繰りが会計上きれいに整理されていることのほうが稀です。管財人も裁判所も、そのことは十分に理解しています。求められているのは完璧な帳簿ではなく、残っている資料の範囲で誠実に事実を再現しようとする姿勢です。
逆に、いったん虚偽の説明をしてしまうと、その後の説明すべてが疑われます。これは取り返しがつきません。
見落とされがちな最大のリスク――「作業が進まないこと」
実務をしていて最も多く見るのは、悪質な流用でも、巧妙な隠匿でもありません。「頼まれた作業が進まない」というだけの状態です。
管財人からは期限付きで報告を求められます。通帳の使途を書き出す、請求書を探す、家計収支表を作る、住民票を取る――どれも、一つひとつは難しくありません。しかし、事業が止まり、生活も一変した状況では、この作業が驚くほど進まないのです。
本件でも、資料の提出が遅れ、代理人との連絡も十分に取れない時期がありました。その際、弁護士からは「このままでは免責を得られるか怪しくなる可能性があります」とはっきりお伝えしています。
厳しい言い方ですが、事実だからです。
破産法上、破産者には説明義務(破産法40条)と重要財産開示義務(同法41条)があり、これに違反すれば免責不許可事由(同法252条1項8号・11号)となり得ます。管財人の調査に協力しないという状態は、悪意がなくても、法的には同じ評価を受けかねません。
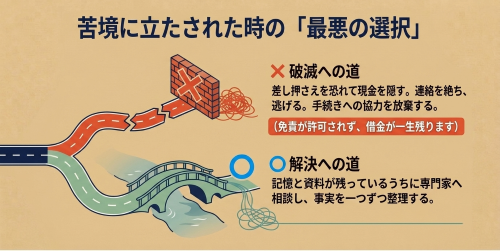
資料が揃わない、思い出せない、作業に手が回らない――それ自体は珍しいことではありません。大切なのは、そのことを弁護士に伝えて、代替手段を一緒に考えることです。連絡が途絶えることが、いちばん危険です。
なれない作業・管財人からの追及をストレスに感じ、逃げたくなる気持ちもわかりますが、破産手続きを途中で投げ出してしまうと何の解決にもならなくなってしまいます。
「怪しい動き」をする前に相談を
資金繰りが苦しくなると、どうしても「会社の口座が差し押さえられる前に」「取引先に知られる前に」という発想が出てきます。しかし、その時点でとった行動が、後から否認や免責不許可の対象になります。手を打つ前にご相談いただければ、避けられる問題がほとんどです。
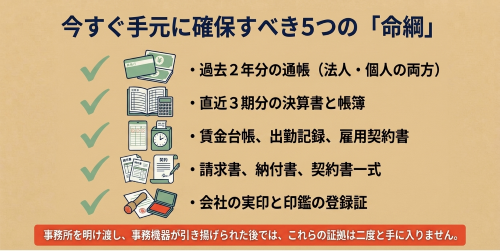
破産を意識した段階で、次のものは必ず手元に確保してください。事務所の明渡しやリース物件の引揚げの後では、二度と手に入りません。
・過去2年分の通帳(法人・代表者個人の両方)
・決算書(直近3期分)と総勘定元帳
・賃金台帳、出面表・タイムカード、雇用契約書、従業員名簿
・請求書、納付書、督促状、契約書一式
・会社の実印、印鑑カード
記憶が新しいうちに、使途を書き出してください
通帳の1行ずつについて「これは何の支払か」を思い出せるのは、経営者ご本人だけです。
しかも、時間が経つほど思い出せなくなります。当事務所では、通帳の不明出金を1行ずつ並べたエクセルをお渡しし、覚えている範囲で使途を書き込んでいただく作業をお願いしています。地道ですが、この作業の精度が、手続全体の行方を左右します。
もちろん現金出納帳などの帳簿を作成できていれば、そのほうが良いです。
まとめ
会計処理が不透明なまま経営を続けてこられた方ほど、破産の相談に踏み切れずにいらっしゃいます。しかし実務の現場では、そうした状態こそが標準です。大切なのは、いま残っている資料から、どこまで誠実に事実を再現できるかということに尽きます。
そして、その再現作業は早ければ早いほど精度が上がります。資料が手元にあり、記憶が残っているうちに着手できるかどうかが、結果を分けます。
資金繰りにお悩みの経営者の方、決算書に計上された役員貸付金が気になっている方は、手遅れになる前に、一度ご相談ください。
法人破産のご相談は、以下のボタンよりお申し込みください。