不動産会社の会社破産
ケース紹介
不動産会社の会社破産
債権者数約15社
負債総額約2000万円
不動産会社の破産は一般的な法人破産と異なり、宅建業免許の扱いや顧客からの預り金保護、未完成取引の処理など業界特有の複雑な問題が発生します。
この記事では、法人破産の基本的な流れから不動産会社ならではの留意点、実際の不動産会社の法人破産事例を解説します。
この記事は、
-
経営難に直面している不動産会社の経営者
- 不動産会社との取引がある債権者・顧客
という人に役立つ内容です。

法人破産手続の基本的な流れ
まず、法人(会社)の破産手続きの流れは次の通りです。
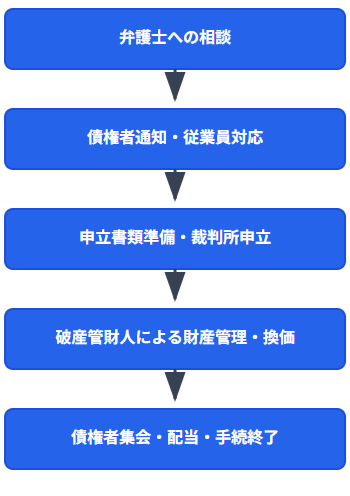
弁護士への相談
企業経営が行き詰まったら、まず倒産・破産に強い弁護士に相談します。
弁護士は財務状況を分析し、清算型(破産)と再建型手続きのいずれが適切か判断します。
債権者への事前通知・従業員対応の検討
主要な取引先や金融機関に破産申立ての予定を通知し、信用毀損を最小限に抑えます。従業員には解雇通知を行い、営業停止の手続きを進めます。
通知により法的問題が大きくなると予想される場合には、通知せずに破産申立をする密行型という方法がとられます。
申立書類の準備・裁判所への申立て
財産目録、債権者一覧表、決算書類等を含む申立書を作成し、管轄の地方裁判所に破産手続開始を申立てます。裁判所は破産原因を認めれば「破産手続開始決定」を出し、破産管財人を選任します。
破産管財人による財産管理・換価
選任された破産管財人(通常は弁護士)が会社の全財産を引き継いで管理し、売却処分を行います。管財人は申立てから約3ヶ月後の第1回債権者集会までになるべく換価業務を完了させますが、不動産などがあると集会が何度か続行されます。
債権者集会での報告・配当
破産管財人が債権者集会で経過を報告し、破産原因や財産換価状況を説明します。その後、管財人による財産処分で得られた現金が債権者へ配当され、裁判所が手続終結を決定して破産手続は終了します。
多くの法人破産事件では申立てから配当・終結まで約3〜6ヶ月程度で完了し、弁護士に依頼すれば複雑な手続きを一任できます。
ただし、不動産などがあると破産手続きは長期化することが多いです。
次に不動産会社特有の破産手続の問題点を解説します。
不動産会社特有の破産上の問題点
不動産業に携わる企業が破産する場合、一般の法人破産にはない業界特有の問題や手続きがあります。
ここでは、不動産会社ならではの留意点をテーマごとに解説します。
宅地建物取引業免許の取り扱い
不動産会社が宅地建物取引業(宅建業)を営んでいる場合、破産すると宅建業免許はどのように扱われるのでしょうか。
宅建業法では、業者が事業を継続できなくなった場合の手続きを定めており、法人が破産手続開始決定を受けたときは速やかに免許行政庁へ届出をしなければなりません。
破産申立までに廃業手続が済んでいない場合は、破産手続開始決定後、会社に代わって破産管財人が免許の廃業等届出を行うことになります。
免許権者(国土交通大臣または都道府県知事)への届出後、その宅建業者の免許は法律上自動的に失効します。
宅建業法第11条第2項は「宅建業者が①破産、②解散、③廃業した場合には、免許の効力を失う」旨を定めており、届出が受理された時点で営業免許は失効となります。
したがって破産開始以降、当該会社は宅建業者としての営業(不動産の売買・仲介等)を行うことはできません。
免許証は管財人を通じて返納し、営業は停止されます。
経営者としては、破産が決まった段階で免許行政庁(知事または大臣免許の管轄部署)への廃業届を速やかに行うこともあります。届出には免許証原本の添付や、廃業理由を示す書類(登記簿謄本や破産手続開始決定書面等)の提出が求められます。
顧客からの預り金・手付金の保護
不動産取引では、売買契約時の手付金や預り金、賃貸借における入居希望者からの申込金・敷金など、顧客から預かる金銭が発生します。
破産時にこれら預り金をどう保護するかは重要な論点です。
まず手付金について、売買の買主から受領した手付金は契約が正常に履行されれば売買代金の一部に充当されますが、破産によって契約不履行となった場合には原則買主へ全額返還しなければなりません。
破産管財人が売買契約を解除する際には受領済みの手付金は全額返金が義務付けられています。
問題は、会社にその返金原資が残っていない場合に買主の手付金が保護されるかどうかです。
この点、宅建業法には取引相手の損害を担保するための営業保証金制度および保証協会による弁済業務保証金制度があります。
宅建業者は免許取得後、営業を開始するまでに主たる事務所の最寄り法務局に所定額(本店1000万円、支店ごとに500万円)の営業保証金を供託するか、宅建業保証協会に加入して弁済業務保証金分担金を納付する義務があります。
万一、宅建業者との取引で顧客が損害を被った場合(例:手付金を預けたのに物件引渡しがされない等)、取引相手はその営業保証金から還付を受けたり、保証協会経由で弁済を受けたりできる仕組みになっています。
営業保証金制度では、破産した業者が供託していた保証金につき官報公告等の一定手続きを経て、被害者は法務局に還付請求を行います。保証協会(弁済業務保証金制度)の場合は、協会が被害者に立替弁済し、後に業者の供託金に相当する分担金から充当する流れです。
例えば、倒産した不動産会社が買主から手付金を受け取ったまま契約不履行となった場合、買主はまず破産管財人に手付金返還を求めることになります。
管財人が手付金を返還できない(資金不足で返せない)ときは、買主は営業保証金の還付請求権者として法務局に申し出を行い、供託された保証金から手付金相当額の払い戻しを受けることができます。
また、業者が保証協会加入業者であれば、協会が一定範囲で弁済してくれます。
ただし、営業保証金にも限度額があるため全額賄えないケースもあり得ます。そのため、顧客保護の観点からは預り金は破産前に信託口座等で管理しておくことや、万一倒産した場合の保証制度の案内を速やかに顧客に知らせることが大切です。
破産時点での売買契約の扱い(未完成の取引・登記手続)
不動産会社が破産する時点で、進行中の不動産売買契約がある場合、その契約関係をどう処理するかは実務上の大きな課題です。
当事者の破産は売主・買主いずれの立場でも起こり得ますが、ここでは典型的なケースに沿って説明します。
自社が売主の場合(買主がいる状態で会社が破産)
たとえば、不動産会社A(買主)と不動産会社B(売主)が土地売買契約を締結し、Aが手付金を支払った後に売主Bが破産したケースを考えます。
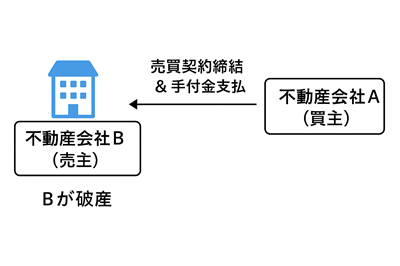
破産管財人に選任された弁護士は、この未履行の双務契約について履行か解除かを選択する権限を持ちます(破産法53条)。管財人が契約履行を選択すれば、売主Bの側で残代金の受領と引渡し・登記手続を進め、買主Aに土地を引き渡します。
買主Aは残代金を支払うことで土地の引渡請求権と所有権移転請求権を取得でき、この権利は破産手続とは別枠で優先的に認められる財団債権となるため、高い確率で履行されます。
一方、管財人が契約解除を選択した場合、すでに受領している手付金500万円は全額買主Aに返還しなければなりません
。
なお、管財人が契約の取扱いを決めず放置している場合、買主Aは相当の期間を定めて履行か解除かを催告することができ、期間内に回答がなければ契約は解除されたものとみなされます。
自社が買主の場合(売主がいる状態で会社が破産)
逆に不動産会社A(買主)が破産したケースでは、Aの破産管財人が契約履行を選べば、売主Bに残代金を支払い土地の引渡しと所有権移転登記を請求できます。
この場合、Bに対する残代金支払義務はAの破産財団からの支出となり優先的に扱われるため、B(売主)は代金を受け取れる可能性が高くなります。一方、管財人が解除を選べば、売主Bは既に受け取った手付金を返還しなければなりません。Bは契約解除に伴う損害賠償を破産債権として届け出ることになりますが、他の債権者と同列での配当になるため、やはり満額回収は容易ではありません。
以上のように、破産時点で未履行の売買契約は管財人の判断次第で継続も解除もされ得ます。
どちらの場合でも相手方(取引先)は何らかの不利益を被りうるため、破産手続では契約相手方も「債権者」として手続に関与する形になります。
実務上、中小規模の不動産会社の破産では、売買契約が未履行ということはそこまで多くはありません。売買契約の問題は終了させてから破産申立をすることのほうが多いからです。
これに対し、賃貸借契約の問題はよく出てきます。
破産時点での賃貸借契約の扱い
不動産会社の中には、自社が貸主としてビルやマンションの賃貸事業を営んでいたり、あるいは借主として事務所や店舗スペースを賃借しているケースもあります。
破産時にこれら賃貸借契約はどうなるのでしょうか。
まず、自社が貸主(オーナー)の場合、建物や土地の賃貸借契約は破産後も原則として継続します。
賃借人(テナント)は賃料さえ支払っていれば、貸主が破産したこと自体を理由に退去を求められることはありません
。賃借人にとって賃借権そのものが財産的価値を持つため、一方的に契約を終了させるのは不合理との考え方が判例でも確立しています。
実務上、貸主である破産会社にとって賃貸借契約が有利(賃料収入が見込める、不動産売却時にテナントがいた方が価値が上がる等)であれば、管財人は契約を続行するでしょう。一方、賃料滞納が続いているような不良債権化した賃貸借や、物件売却のために明渡しが必要な場合には、管財人は法に則り契約解除を行うことがあります。
その際、借主は破産手続内で敷金返還請求権等を届け出て配当を受ける形になります。
次に、自社が借主として事務所等を借りている場合です。この場合、破産開始前に経営者自身が明け渡しを進める方法もありますが、破産手続開始決定まで契約が残っていれば、管財人が契約継続か解除かを判断します。
会社の営業継続が前提ではないため多くの場合管財人は賃貸借を終了させ、物件を明け渡すでしょう。借主たる会社の破産自体は賃貸借契約解除の直接理由にはなりませんが、管財人が家賃支払いを今後継続できないと判断すれば解除という判断をするしかないでしょう。
賃貸人(物件オーナー)から見ても、借主破産を理由に直ちに契約解除はできず、やはり管財人の出方を待つ必要があります。そのため、賃貸人側としては早期に管財人に意向を確認し、契約を続けるのか終了するのか方針を決めてもらうことが肝要とされています。
まとめると、賃貸借契約は破産によって当然には終了せず、基本的には現状維持されます。ただし最終的に継続するか解除するかは管財人の裁量によります。賃貸人・賃借人双方において、破産手続開始後は管財人との意思疎通を図り、契約の取扱いについて早めに確認・対応することが実務上のポイントです。
破産後の資産処理(不動産在庫・営業用不動産)
不動産会社が破産した後、その会社が所有する不動産資産はすべて破産管財人の管理下に置かれます。
管財人は債権者への配当原資を確保するため、以下のような資産処理を行います。
販売用不動産在庫の処分
分譲用の土地・建物や投資物件の在庫を抱えて破産に至る会社も多くあります。
管財人はそれら不動産をできるだけ有利な条件で売却し、換価します。
具体的には、不動産業者間の入札や不動産競売、信頼できる仲介業者への売却依頼などの手段で処分されます。
市場環境によっては低い価格での売却を余儀なくされることもありますが、管財人には債権者への最大配当義務があるため、可能な限り高値で売却するよう努めます。
担保権付き不動産の対応
開発用地や社有ビルなど金融機関の抵当権が設定された不動産については、担保権者(銀行等)が別途に競売手続きを進める場合があります。
破産手続開始後は管財人と担保権者が協議し、任意売却による処分や競売の活用を検討します。
担保不動産を競売した場合、優先債権者である抵当権者に売却代金が優先配当され、残余があれば破産財団に組み入れられます。
管財人としては担保権者から承諾を得て自ら任意売却をすることで、競売より高く売れる余地を探るのが通常です。
営業用資産(自社ビル・社宅など)の処分
会社が自社所有していた本社ビル、店舗、社員寮・社宅なども破産財団に組み入れられます。
基本的には他の資産と同様に売却換価されますが、テナントが入居中のビルについてはそのまま収益不動産として売却する方が値打ちが高い場合もあります。
管財人は賃貸借契約の継続・解除の判断を踏まえ、最適な処分方法を選択します。
動産・その他の資産
不動産以外にも、会社がオフィス家具や車両、PC類、営業用備品などを所有していれば、それらも現金化されます。
中古市場での売却や廃棄処分費との兼ね合いを考慮しながら、少しでも換価価値があるものは売却して配当原資に充てます。
預貯金や売掛金などの金融資産も含め、破産者の一切の財産は漏らさず管理・換価されます。
以上の資産処理は迅速に行われ、通常は破産手続開始から数ヶ月程度で主要な換価が完了します。ただし、不動産は売却手続きに時間がかかることが多く、年単位の事件も珍しくはないです。
経営者や元従業員は管財人から資産の所在や物件情報について質問を受けた場合、正確に説明する義務があります(破産法40条)。会社名義の財産を一部でも隠したり私的に処分したりすれば、破産犯罪(財産隠匿等)に問われる可能性があるため厳禁です。
顧客・取引先への対応と情報開示義務
不動産会社が倒産に直面した際、顧客や取引先への適切な対応も欠かせません。
破産手続開始前後の利害関係者への情報開示と対応について整理します。
1. 取引先(債権者)への周知
金融機関、仕入先、工事業者、仲介業者など取引先には、破産申立てに至る前に可能な範囲で事情を説明し、協力を仰ぐことが望ましいでしょう。特に、手形・小切手決済がある場合は不渡りを出すと信用問題となるため、申立て前に支払停止を行い、「○月○日に破産申立て予定」という通知書を発することがあります。
これは法律上の義務ではないものの、突然の倒産で取引先が混乱・狼狽するのを避け、今後の手続に円滑に入るための配慮です。
また、破産申立後は裁判所から各債権者宛に破産手続開始決定通知と債権届出の案内が郵送されます。債権者は所定の期間内に債権届出を行う必要がありますから、経営者も主要取引先には「正式な通知が裁判所から届くので対応して欲しい」と伝えておくと親切です。
2. 顧客への説明と対応策
不動産の購入者や売主、賃貸の貸主・借主といった顧客も、破産によって直接的な影響を受ける利害関係者です。たとえば売買契約の相手方であれば、前述したように契約履行関係が不確定になりますし、賃貸借契約の相手方であれば契約継続可否が問題となります。
経営者としては、破産手続に入る段階で顧客に対して誠意ある説明を行うことが求められます。
具体的には、現在進行中の取引について今後管財人の管理下になること、契約の履行や金銭の清算は法律に則り処理されること、手付金等については保証制度で保護される可能性があることなどを案内します。
情報開示義務という観点では、上場企業であれば適時開示の義務がありますが、非上場企業でも社会的影響の大きい場合は記者発表やホームページでの公表を行うことがあります。
宅建業者の場合、免許行政庁へ廃業届を提出すると業者名簿から抹消され一般にも廃業が周知されます。顧客への個別対応としては、郵送やメールでの破産手続開始の通知文を送付し、問い合わせ先(管財人連絡先等)や債権届出の方法を案内するのが一般的です。
3. 社内従業員への対応
従業員も広い意味で利害関係者であり、解雇や未払給与の清算について丁寧な対応が必要です。
倒産に至るまでに未払い給与・退職金が発生している場合、従業員は優先的破産債権者となります。
経営者は破産申立前に管轄の公共職業安定所へ大量雇用変動の届出を行い(事業所閉鎖・大量解雇の場合)、未払賃金立替払制度の案内を行うなど、従業員の救済措置も講じます。
社内への正式発表は申立当日かその直前になるケースもありますが、可能な限り早めに事情を説明し、誠意をもって対応することが望まれます。
いずれの場合も、誤魔化しや隠蔽をしない透明性のある情報開示が、破産後のトラブル拡大を防ぐ鍵です。
倒産に至った経緯についても、風評被害を避けるために事実関係を簡潔に公表するケースがあります(例:「資金繰り悪化により○月○日をもって事業を停止し、破産申立てを行いました」等のプレスリリース)。
経営者にとって辛い局面ではありますが、真摯な説明と適切な手続きを踏むことで、関係者からの心証も大きく変わります。破産管財人とも協議しつつ、法令に則った情報開示と関係者対応を行いましょう。
不動産会社の法人破産事例
横浜市栄区に本店がある不動産会社の法人破産の取り扱い事例があります。
15社から約2000万円の負債があり、年間売上は900万円程度までに落ち込んでいたため支払不能とのことでした。
依頼時に在庫不動産や本店以外の賃貸借契約は残っておらず、不況により従業員も全員退職済みで未払給料もないという状態でした。
本店不動産の明け渡し、リース車両の引き上げなどの対応をしたうえで破産申立をし、宅建保証金処理や信用金庫に対する出資金の取り扱いを破産管財人に引き継いでいます。
法人の負債総額も高くはなく、代表者は自宅を所有していたため、個人再生を選択し、別手続で解決しています。
不動産会社の法人破産のご相談は、以下のボタンよりお申し込みください。