在庫商品の会社破産
ケース紹介
在庫商品の会社破産
債権者数約10社
負債総額約3000万円
在庫商品が多数ある法人の破産手続きでは、在庫商品をどうするのか検討する必要があります。
適切な破産申立の決断タイミングとも関係する問題です。
企業経営が行き詰まった際、破産申立ての決断は非常に難しいものです。早すぎる破産は再建の可能性を閉ざす一方、遅すぎれば債権者や従業員への被害が拡大し、経営者個人への責任追及リスクも高まります。
本記事では、「支払不能」や「債務超過」などの客観的判断基準、適切な破産申立てのタイミング、特に通販業など在庫を抱える企業での遠方レンタル倉庫の取り扱いについて解説します。
この記事は、
-
在庫を多く抱える通販業・小売業の事業主
- 資金繰りに窮し破産を検討している中小企業経営者
という人に役立つ内容です。

破産申立てのタイミングと判断基準
事業継続が困難になった場合、「いつ破産を申し立てるべきか」は悩ましい問題です。
早すぎる破産は再建の可能性を捨てることになりかねませんが、遅すぎれば債権者や従業員への被害が拡大し、経営者個人への責任追及リスクも高まります。
以下のような客観的な判断基準を参考に、適切なタイミングを見極めましょう。
支払不能(資金繰り不能)の状態
法律上「支払不能」とは、継続的に支払資金を用意できない状態をいいます。
たとえば、月末の支払い資金が確保できず、借入や売上で賄う見込みも立たない状況です。
取引先への支払い遅延や従業員給与の未払いが発生し始めたら危険信号といえます。
金融機関からの「期限の利益喪失」の通告(一括返済要求)や手形の不渡りが出た場合も、直ちに法的整理を検討すべき深刻な局面です。
債務超過の状態
貸借対照表上、負債総額が資産総額を上回る債務超過が続いている場合、事業の財務的再建は困難です。
破産法上も、法人の場合は「支払不能または債務超過」で破産開始の要件を満たします。
帳簿上は資産超過でも、売掛金の回収不能や在庫商品の価値下落などで実質的に債務超過となっているケースもあります。専門家(公認会計士・税理士等)の意見も踏まえ、客観的に財務状況を把握しましょう。
再建の見込みの有無
一時的な売上減少であればリスケや追加融資、事業の縮小で乗り切れる可能性もあります。
しかし、主要取引先の倒産による連鎖倒産の兆候や、市場環境の悪化で売上が恒常的に落ち込んだ場合は注意が必要です。金融支援やスポンサー探し、私的整理(ADRなど)といった代替策を尽くしてもなお、負債が資産を大きく上回り将来キャッシュフローも見込めない場合は、早期に破産による清算を検討すべき段階です。
再建の余地がない状態で事業継続を引き延ばすと、結果的に債務が膨らみ関係者の損失が増えてしまいます。
破産決断タイミングのポイント
「資金が尽きるギリギリまで待つ」のは避けましょう。
資金が底を突く直前まで粘ると、給与や仕入代金の滞納で損失が拡大し、破産後に調査される不正行為(偏頗弁済や資産隠し)の疑いも生じやすくなります。
実際、倒産直前に特定の債権者だけに返済したり、資産を身内に安く譲渡していたような場合、破産管財人から「偏頗弁済」や「財産隠匿」として問題視され、経営者個人への責任追及や免責不許可(個人破産の場合)につながりかねません。
また、資金がなくなっていると、破産申立費用が捻出できず、代表者が再就職などして得た収入から長期間支払いをする必要が出てしまい、生活再建にも影響がでます。
したがって、再建不能と判断した段階でできるだけ早めに弁護士へ相談し、必要資金を確保した上で破産申立てに踏み切ることが肝心です。
遠方レンタル倉庫に保管された在庫の扱い
事業において、遠方の倉庫に大量の在庫商品を抱えている場合があります。
その処分方法は破産申立て前後の重要な検討事項となります。
特に通販業では在庫が会社の主要資産であるため、適切に対応しないと倉庫の保管料がかさんで資金が流出し、債権者への配当原資が減少しかねません。
在庫処理に関する主なポイントを考えましょう。
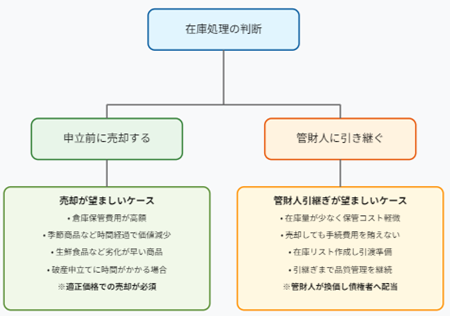
在庫の保全 vs. 売却処分
在庫商品に資産価値がある場合、基本的には破産管財人に引き継ぐまで保管するのが原則です。
しかし、大量の在庫を長期間保管するには倉庫を借り続けねばならず、賃料負担で会社の現金がどんどん減ってしまいます。
そこで、状況次第では申立前に適正価格で在庫を売却し現金化することも選択肢です。
この現金は破産申立費用や裁判所への予納金など破産手続費用に充てることができます。
実際、経営が厳しい通販業者では破産準備の段階で在庫をできるだけ現金化し、その資金で手続費用を賄うケースが多いです。
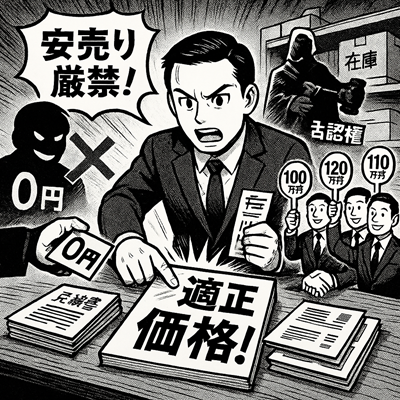
ポイントは「適正な価格」で売却することであり、同業者や知人にタダ同然で譲渡したり、不当に安値で叩き売りするのは厳禁です。そのような不透明な処分をすると、本来債権者へ配当すべき財産を減少させたとみなされ、後で管財人から「不当な財産処分」として否認権(破産管財人が破産前の不当な処分を取り消す権利)の行使対象になり得ます。
在庫を売る場合は必ず弁護士と相談のうえ、複数の買取業者から相見積もりを取り、一番高い価格で買い取ってくれる先に売却しましょう。
見積書や売買契約書などの書類も保管し、価格が適正だった根拠を残しておくことが重要です。
在庫処分が望ましいケース
どんな場合に申立前売却を検討すべきかというと、例えば倉庫の保管費用が嵩む場合(遠方倉庫の賃料が高額で維持が難しい場合)や、季節商品など時間の経過で価値が目減りする在庫を抱えている場合です。
これらは時間とともに資産価値が劣化するため、早期に売却・換価する方が最終的な債権者配当額も増やせます。
生鮮食品など品質劣化が早いものや流行遅れで売れなくなる商品は、管財人に引き継ぐ前に専門業者に買い取ってもらうなど迅速に処分した方が良いでしょう。
また、破産申立に時間がかかる場合、破産管財人への引継が遅れるので、在庫処分を進めたほうが良いことも多いです。
在庫の所有権と返品
処分の前提として、その在庫が「会社に処分権限があるものか」を確認する必要があります。
例えば、商品がリース品や委託販売品であれば勝手に売却できませんし、仕入代金未払いの在庫には仕入先が「動産先取特権」(担保権)を持つ場合があります。
仕入代金が未払の在庫については、仕入先と交渉して商品を返品し債務を相殺することも一案です。
民法第311条に基づき、仕入先は未払い商品の引渡しについて優先権を持つため、債権放棄と引き換えに商品の返還を受け入れり方法です。
在庫をそのまま管財人に引き継ぐ場合
在庫量が比較的少なかったり保管コストも軽微である場合や、売却しても手続費用に充てるほどの金額にならない場合は、そのまま管財人に引き継ぐ選択肢もあります。
この場合、在庫リストを作成し、破産申立後に管財人へ速やかに引き渡せるよう準備します。
申立てまで在庫を安全に保全し、価値が落ちないよう必要に応じ温度管理なども継続しましょう。
管財人は就任後、在庫を換価(売却)して現金化し、債権者への配当に備えることになります。
大量の在庫を抱えたまま破産になると、管財人が専門業者に在庫処分を委託したり、オークションにかけたりするため、処分に時間がかかることもあります。
その間の倉庫費用も破産財団(債権者への配どの原資)から支出されてしまうため、「売らずに残す方が有利か?それとも売って手続きをスムーズにする方がよいか?」を事前によく検討する必要があります。
破産管財人選任後の流れと在庫・倉庫契約の対応
破産手続開始決定が下りると、裁判所により破産管財人が選任されます(法人破産では通常、弁護士が管財人に任命されます)。
管財人は会社の財産を管理し、換価処分して債権者に配当する責任者です。
破産手続開始後の大まかな流れは以下のとおりです。
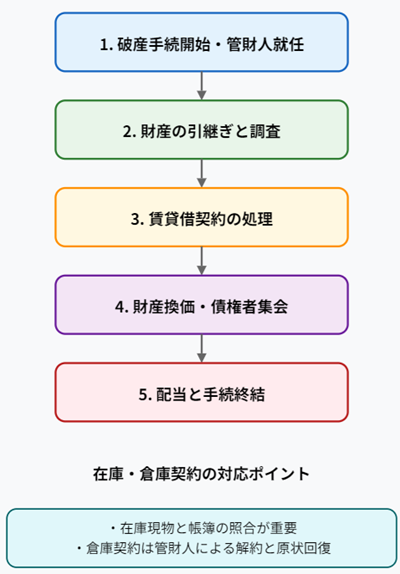
破産手続開始決定・管財人の就任
裁判所が破産開始を決定すると同時に管財人が選任されます。
これ以降、会社財産の管理処分権は管財人に移り、経営者(破産会社の代表者)は自分で財産を動かすことができなくなります。経営者は管財人の要請に応じて資料提供や事情説明など協力する義務があります。
財産の引継ぎと調査
管財人は申立代理人や会社代表者から財産状況の引継ぎを受けます。遠方の倉庫にある在庫商品の現物確認も管財人の重要な初動業務です。
管財人は現地に赴いたり、必要に応じて専門業者を手配して在庫を調査・管理します。
同時に会社の帳簿類を精査し、在庫数量や帳簿在庫額との突き合わせを行います。
在庫リストや棚卸表が事前に整備されていれば引継ぎはスムーズですが、数量に不明点があると管財人から詳しい説明を求められるでしょう。
帳簿上の在庫と実際の在庫が大きく食い違う場合は、破産前に不正な処分がなかったか疑われる可能性もあります。そうならないよう、申立前に在庫の実地棚卸しを行い帳簿との整合性を確認しておくことが望ましいです。
賃貸借契約(倉庫物件など)の処理
会社が遠方のレンタル倉庫を借りて在庫を置いている場合、管財人はその賃貸借契約の処理にも着手します。
破産開始後も契約は直ちには終了しないため、管財人は契約上の地位を引き継ぎます。ただし管財人には破産法53条に基づき双務契約(賃貸借など)の解除権が認められており、必要と判断すれば賃貸借契約を中途解約することができます。
実際には在庫を搬出し終えた時点で速やかに倉庫契約を解約し、賃料発生を止めるのが一般的です。
倉庫物件の明け渡し(原状回復)については管財人が責任をもって対応します。
未払い賃料がある場合、破産手続開始前の分は一般債権(配当対象)となり、開始後の使用期間に対応する賃料は財団債権(手続上優先して支払う費用)として清算されます。
倉庫の敷金(保証金)があれば、賃貸人との精算後に残額が破産財団に組み入れられます。
会社財産の換価・債権者集会
管財人は会社の全資産(在庫商品、備品、売掛金、不動産など)を換価処分します。
在庫は通常、一括で卸売業者などに売却されるか、オークションにかけられます。
処分が進み、破産決定から数か月後に債権者集会が開かれます。
債権者集会では管財人が破産に至った経緯や財産状況、換価の進捗について報告し、債権者からの質問に回答します。経営者も出席を求められ、必要に応じて補足説明を行います。「なぜ破産に至ったか」「在庫や資産はどこへ消えたか」といった債権者の疑問に真摯に答えることも、経営者の最後の責任といえるでしょう。
配当と手続終結
管財人による換価が全て完了し現金が集まったら、債権者への配当手続が行われます。債権額に応じて按分配当が行われ、配当不能額(不足分)は免除されます(法人の場合、免責という概念はありませんが、債務超過の会社財産をもって債権者に可能な限り配当すれば残債務は事実上消滅します)。
配当が終わると破産手続終結となり、法人は解散します。
こうして会社としての法的な人生を閉じることになります。
なお、管財人が選任される破産手続では、裁判所に納める予納金が高額になる点にも触れておきます。予納金は管財人の報酬や手続費用に充てられるもので、財産状況により数十万円~数百万円に及びます。倉庫の明け渡しが済んでいるか否かも予納金額に影響する要素です。
経営者側で事前に在庫処分や物件明け渡しを完了できれば予納金が低廉となる場合もありますが、そのためには費用を捻出できることが前提です。
資金に余裕があるなら早期申立てで管財人に任せる、資金不足なら弁護士主導で最低限の処理を行って予納金を抑える、といった方針決定が必要になります。
在庫の評価と破産財団への組入れ
破産財団とは、破産手続における債権者への配当原資となる財産の集まりを指します。
破産手続開始時点で会社が有する全ての資産(現金預金、売掛金、在庫商品、備品、不動産など)は破産財団に組み入れられ、管財人により管理・処分されます。
在庫商品も当然ながら破産財団を構成する重要な一部です。
では、その在庫の評価はどのように行われるのでしょうか。
破産申立ての際には、会社の資産について評価額を示す必要があります。
申立書に添付する財産目録では、在庫について見積評価額を記載しなければなりません。
評価の基本は「現在の市場価値」を意識することです。帳簿上の取得原価や販売予定価格が高額でも、倒産処分ともなれば二束三文でしか売れないこともあります。
例えば、流行遅れの雑貨や型落ちの商品は、正常価格では売れず在庫処分市価格でようやく売れる程度かもしれません。
管財人も最終的には市場の実勢に即した換価を行うため、申立段階から現実的な評価をしておく方が誠実です。
在庫評価の具体例として、衣料品や雑貨の在庫であれば、通常は卸売業者への一括売却価格や在庫買取業者の査定額が基準となります。
申立代理人が必要に応じて在庫処分業者から見積書を取得し、その金額を評価額とすることもあります。
また、棚卸資産の評価会社に依頼して査定してもらう方法もありますが、費用がかかるため中小企業では簡易な方法で概算するケースが多いようです。
裁判所や管財人は提出資料から「他に隠れた資産がないか」「過大評価や過小評価をしていないか」をチェックします。
申立前に在庫を処分していた場合は、処分時の金額が適正だったか(不当に安く売っていないか)も問題視されます。そのため、在庫の評価資料(在庫一覧表や評価算定根拠となる見積書等)はしっかり準備し、提出しておく必要があります。
破産管財人に引き継がれた在庫は、先述のとおり管財人によって売却処分されます。その際の売却額が最終的な評価額といえますが、管財人は換価に当たり専門業者の査定や入札によりできるだけ高値で売ろうと努めます。
ただし、破産処分では時間とコストの制約もあるため、通常市価より低めの処分価格になりがちです。
「新品を半額以下で大量買取」といった倒産品処分市のイメージを持つ方もいるでしょうが、まさにその通りで、在庫の種類によっては簿価の何割にも満たない値しか付かないこともあります。不良在庫(傷物・型落ち・シーズン外商品等)は買い手が付かず、廃棄同然となるケースすらあります。
このような場合、管財人は費用対効果を考え資産価値が乏しい在庫を破産財団から放棄(放免)する判断をすることもあります。
放棄された在庫は法律上は破産会社に戻りますが、会社自体清算されるため、実質的には処分費用をかけず放置されることになります。
法人破産の準備の流れ
実際に破産を申し立てるにあたっては、専門の弁護士(申立代理人)に依頼して準備を進めるのが一般的です。
ここでは、相談開始から申立てに至るまでの実務的なステップと、経営者が用意・確認すべき主な書類について説明します。
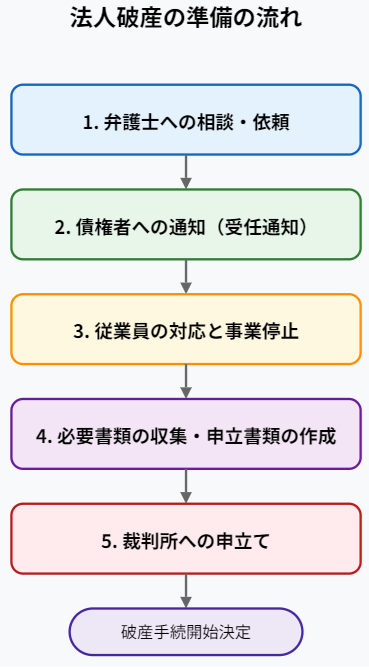
1.弁護士への相談・依頼
業績悪化が深刻化したら、できるだけ早く倒産処理に精通した弁護士に相談しましょう。
弁護士は事業の状況(負債額、資産内容、資金繰りの見通しなど)を詳しくヒアリングし、破産すべきか他の手段(事業譲渡や私的整理など)が良いか含め方針を検討します。
破産方針が固まれば正式に依頼し、弁護士との委任契約を締結します。ここで破産申立予定日も概ね決めます。
例えば月末資金がショートするなら月末直前に申立てる、といった具合にタイミングを計画します。
2.債権者への通知(受任通知)
弁護士に依頼すると、金融機関や取引先など主な債権者に対し「今後は弁護士が窓口となる」旨の受任通知が送付されます。
これによって、以後の取り立てや連絡は弁護士宛てに一本化され、経営者自身が督促に追われる精神的負担が軽減されます。
ただし、事案によっては差押えリスクなどを避けるため、受任通知を送らないまま早期に破産申立をするケースもあります。
3.従業員の対応と事業停止
破産する場合、事業の営業停止日を決めておかねばなりません。
例えば受注がある通販サイトなら、いつまで受注を受け付け出荷を行うかを計画します。多くの場合、申立直前のタイミングで営業停止(閉店)とし、全従業員を解雇することになります。
解雇に際しては労働基準法に基づく解雇予告手当の支払いも必要です。
資金が残っていれば給与と退職金を支払い、残余は未払い賃金立替制度で補償される手続きを案内します。
営業停止日には社員を集めて破産申立てに入ることを正式に発表し、解雇通知書や離職票を配布します。
また、レンタル倉庫など事業用物件からの機材や書類の撤収も行います(ただし在庫商品は先述のとおり慎重に扱うこと)。発送済みで未着の商品や顧客からの返品対応なども最後に整理し、顧客対応窓口(今後問い合わせがあれば弁護士事務所へ連絡する旨)を告知します。
通販業の場合、サイト上に破産手続開始を知らせるお詫び文を掲載したり、SNS等でアナウンスすることもあります。
4.必要書類の収集・申立書類の作成
破産申立てには多くの必要書類を裁判所に提出する必要があります。
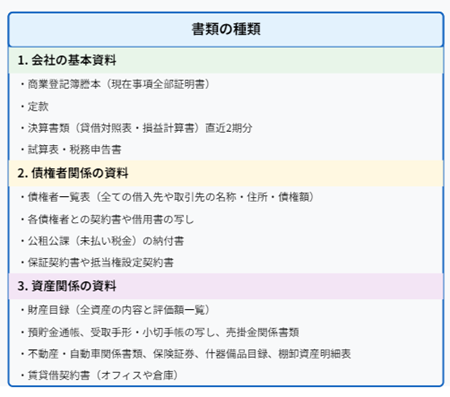
会社の基本資料として商業登記簿謄本(現在事項全部証明書)、定款、直近期の決算書類(貸借対照表・損益計算書)など。決算書は少なくとも直近2期分を用意し、試算表や税務申告書も提出を求められることがあります。
債権者関係の資料として債権者一覧表(全ての借入先や取引先の名称・住所・債権額を記載したリスト)、各債権者との契約書や借用書の写し、公租公課(未払い税金)の納付書など。保証人や担保の状況も整理し、保証契約書や抵当権設定契約書などがあれば添付します。
資産関係の資料として、財産目録(全資産の内容と評価額を一覧化した書面)およびその裏付け資料。具体的には、預貯金通帳(少なくとも過去2年分の入出金明細)、受取手形や小切手帳の写し、売掛金の請求書控えや納品書、貸付金があれば契約書、有価証券があれば証券や会員権証書、不動産があれば登記簿謄本・固定資産評価証明書・不動産業者の査定書、自動車があれば車検証と査定書、保険契約があれば保険証券と解約返戻金証明書などです。在庫や備品類については「什器備品目録」「棚卸資産明細表」といった形で種類・数量・評価額をまとめ、写真など現物が分かる資料を付けると親切でしょう。
なお、会社が賃借している物件(オフィスや倉庫)があれば賃貸借契約書を用意します。敷金が財産になる可能性があるためです。
申立代理人の弁護士は、こうした書類を基に破産手続開始申立書や陳述書を作成します。
陳述書には破産に至る経緯や会社財産の概要、債権者への対応状況などを詳述します。
書類が出揃ったら弁護士事務所で内容を最終確認し、代表者の押印を行います。
5.裁判所への申立て
申立書類一式と予納金を準備できたら、いよいよ裁判所へ破産手続開始の申立てを行います。
タイミングが微妙な事案では、弁護士が地方裁判所の受付窓口に提出しますが、ジン法律事務所弁護士法人では郵送での申立が主流です。問題がある事案では、事前相談を済ませておきます。
申立て後、裁判官による審尋(面接)が行われる場合もあると言われます。破産決定のタイミングが問題になる事案で、裁判官面接として、破産管財人候補者などの引継・事情確認の場が設けられることもあります。
必要な審理が終わると、後日(即日~数日以内)破産手続開始決定が出され、官報公告等の手続に移行します。
在庫商品がある法人破産事例
座間市に本店がある法人の破産事例です。
負債総額約3000万円、海外から仕入れた商品を遠方のレンタル倉庫に保管をし販売していた会社でした。
在庫商品は大量にあり、一部は不良品として返品されたものもあるという状態でした。
レンタル倉庫の費用は安く、これを解約すると、大量の在庫商品が返送されてくるものの保管場所がないとのことでした。
方針として、そのまま破産管財人に引き継ぐか、遠方の在庫商品を一括処分し、明け渡したうえで破産申立をするかの選択となります。
一括処分となると、複数業者に査定をとってもらうべきところ、遠方のため立ち会いなどの交通費が多額にかかることが見込まれました。
一定の資金もあったため、破産管財人に引き継いで進めることに。
レンタル倉庫の解約手続きなどを報告書にまとめ、引継予納金63万円、預貯金が10万円程度という内容で申立をしました。
破産管財人に引き継ぎをおこない、破産管財人は近くの倉庫を借りたうえで、商品を返送してもらい、複数査定での売却を進め、簡易配当を実施しての破産手続き終了となりました。
税務申告があったため、申立をしてから終了まで約1年という期間がかかった事案です。
代表者にも保証債務のほか借金があったため、同時に自己破産をしています。
在庫商品がある法人破産のご相談は、以下のボタンよりお申し込みください。