代表者死亡の会社破産
ケース紹介
代表者不在の会社破産
債権者数約40社
負債総額約4000万円
企業代表者の突然の死亡は、特に経営状況が不明瞭で相続人が相続放棄を検討している場合、会社運営に重大な影響をもたらします。
この記事では、このような危機的状況における法的手続きの流れを解説し、相続放棄の手順から一時取締役職務代行者選任申立の重要性、さらには会社破産申立までの事例を紹介します。
この記事は、
-
代表者が突然死亡した中小企業の相続人・遺族
- 取引先代表者の死亡に対応する必要がある企業担当者
という人に役立つ内容です。

相続放棄と一時取締役職務代行者選任申立
会社代表者が突然亡くなった場合、特に経営状況が不明で相続人が相続放棄を予定している場合には、緊急かつ適切な法的手続きが必要です。
今回は、このような状況における具体的な手続きについて説明し、一時取締役職務代行者選任申立に焦点を当てて解説します。
代表者死亡後の初期対応
唯一の会社代表者が亡くなった場合、会社法第915条第1項に基づき、死亡日から2週間以内に死亡による退任の登記を行う必要があります。代表取締役の場合は、取締役および代表取締役の退任登記を同時に行う必要があります。
また、社員や取引先、顧客に対して代表者の死亡を通知することが重要です。この際、ビジネス関係や会社運営への影響を最小限に抑えるよう慎重に対応する必要があります。この期間中は、残存する役員や社員が暫定的に会社運営を管理し、新たな指導体制が確立されるまで業務を継続します。
取締役会がある会社では、残存する取締役から新たな代表取締役を選任することが可能ですが、取締役会を構成する人数が不足している場合や唯一の取締役が死亡した場合には、裁判所の介入が必要となります。
しかし、唯一の代表者が経営していた小規模会社では、事実上、会社の営業を継続できず、従業員も稼働できないこともあります。
このような場合、会社は法的に行動ができなくなります。
会社の財務状況の確認
代表者の相続人としては、財産・債務の状況を整理したいところです。法人・個人双方の調査をしておくべきでしょう。
まず、所有不動産があるかの調査です。郵便物から、固定資産税通知書がないか確認し、特定できれば、不動産登記簿謄本を法務局で取得することで抵当権などの有無を確認します。
銀行通帳を確認し残高や借り入れ(貸越)があるかどうか調査します。事業用口座だけでなく、故人の個人名義の口座も対象とします。
負債の調査として、金融機関からの借入金、取引先への未払金、未払い賃金、リース契約残額、賃貸物件の原状回復費用、税金や社会保険料の滞納などを含む負債総額を把握します。特に故人が事業ローンに対して個人保証を提供していた場合、その影響は相続問題に大きく関わります。
相続人による相続放棄手続き
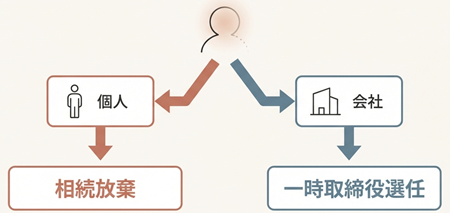
相続人が負債を懸念して相続放棄を予定している場合には、期限内に正確な手続きを進める必要があります。
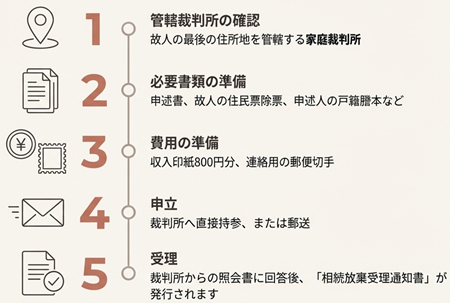
相続放棄は故人の最後の住所地管轄の家庭裁判所で行います(相続人自身の住所地ではありません)。
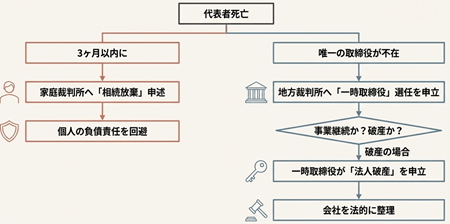
相続放棄申立は「相続開始を知った日」から3ヶ月以内に行う必要があります。この期限は厳格ですが、例外的に延長される場合もあります。
相続放棄申述書のほか、故人の住民票除票または戸籍附票や、申述人自身の戸籍謄本等が必要となります。
収入印紙800円分と裁判所との連絡用郵便切手(裁判所ごとに異なります)も準備します。
提出方法は直接持参または郵送で可能です。
事案や裁判所によりますが、提出後、必要書類の問題がなければ、数日以内に家庭裁判所から照会書が送付され、それに回答した後、正式に受理となれば「相続放棄受理通知書」が発行されます。
なお、相続放棄では負債だけでなく資産も含めて一切受け取らないことになります。選択的な受け取りや拒否は認められません。一度受理されると故人名義の負債(事業ローンへの個人保証など)についても責任を負うことはありません。
一時取締役職務代行者選任申立手続き
会社唯一の取締役が死亡し後任者がいない場合、新たな取締役選任手続きを通常通り進めることが困難になります。
このような場合、一時取締役職務代行者選任申立(一時取締役職務代行者)が必要となります。
一時取締役職務代行者選任申立は会社本店所在地管轄の地方裁判所で行います。
申立には、申立書のほか、会社登記簿謄本(履歴事項全部証明書)、故人の戸籍謄本、自身と会社との関係性を示す書類などが必要です。
株主など利害関係者が申立人としてこの手続きを進めることができます。
一時取締役職務代行者の選任と職務
一時取締役職務代行者として弁護士など法律知識豊富な人物が裁判所によって選出されることがあります。
ただし、株主側から適任者を推薦することも可能です。
一時取締役職務代行者は「仮取締役」として登記されます。
一時取締役職務代行者の主な責任は定款に基づいて株主総会を招集し、新たな常勤取締役を選出することです。新たな取締役就任後、一時取締役職務代行者としての業務は終了します。
業務終了後、一時取締役職務代行者は裁判所へ活動報告書を提出し正式に退任します。その後、新たな常勤取締役によって故人退任、一時代行者退任、新任登記が法務局で完了されます。
職務代行者による破産申立
職務代行者の選任をする目的が、会社を継続させるため、正式な取締役を選任するという場合には、上記の手続きで進められます。
これに対し、会社を引き継ぐ人が誰もおらず、法人破産をするべき場合には、職務代行者による破産申立となります。
このような破産手続きを予定している場合には、職務代行者選任の申立の時点で、その旨を伝え、破産申立に必要な情報をできる限り引き継ぐ必要があるでしょう。
また、破産申立には、管財予納金なども必要となりますので、法人名義の預貯金など財産がない場合には、職務代行者選任申立の時点で、ある程度の金額の予納金が必要になることも多いです。
職務代行者による破産申立事例
破産管財人として関与した事件で、職務代行者による破産申立がされた事例があります。
実際には、このような職務代行者による破産申立が望ましいことも多いのですが、遺族としては、管財予納金のほか職務代行者の費用、申立費用という資金準備ができず、法人の財産がない場合には、相続放棄をして、法人の処理を放置するしかない事例も多いです。
今回の事例では、法人に一定の預貯金があったため、遺族が職務代行者の選任申立を弁護士に依頼したというものでした。
6月上旬に代表者が突然死してしまったという事案でした。会社の唯一の役員であり、法人の代表者は不在となりました。
遺族は、会社の経営状況は把握できていませんでした。
遺族は、相続放棄予定でしたが、法人の事務所や資材置き場などが賃借物件であり、一定の預貯金もあったことから、関係者に迷惑をかけないため、破産申立の方向で動いたというものでした。
一時取締役職務代行者選任申立をおこない、破産申立を求めるという説明をしていました。
申立時の予納金は20万円、引継預金ありという説明でした。
職務代行者は、これに応じ、破産申立を行いました。報酬は30万円となり、引継預金から差額を補填して、残余金を破産管財人に引き継ぎました。
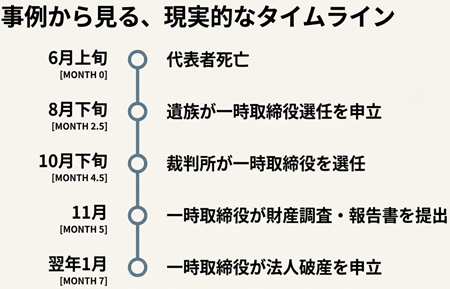
6月上旬に代表者死亡。
8月下旬に職務代行者選任申立。
10月下旬に職務代行者選任。
11月に申立人代理人による報告書提出。
破産申立に必要な賃借土地、事務所の状況報告、リースのまとめ。
財産目録提出。
翌年1月 一時取締役兼代表取締役の弁護士による破産申立。
というスケジュールでした。
その後に破産管財人選任、明渡作業に移るというものでした。
賃貸人側からすると、代表者が亡くなり、事態が動き出すまで半年程度がかかるというスケジュール感となります。
代表者不在の法人破産のご相談は、以下のボタンよりお申し込みください。