FAQ(よくある質問)
FAQ(よくある質問)
Q.私的整理中の担保設定は否認される?
法人破産では、会社の資産や負債、破産前の取引を確認するために帳簿が重要な役割を果たします。
この記事では、申立てに必要な帳簿・書類、破産管財人の調査ポイント、帳簿の不備や紛失、粉飾決算がある場合のリスクと対処法を解説します。

私的整理から倒産手続における「集合債権譲渡担保」の否認
事業再生や私的整理(金融機関との返済猶予交渉)が難航する局面において、融資の保全を図りたい金融機関と、資金繰りを維持したい企業との間で、追加の担保設定が行われることがあります。
しかし、私的整理が不成立に終わり、最終的に会社更生等の法的倒産手続へ移行した場合、倒産直前に設定された担保権は更生管財人等による否認権行使の対象となり、無効化される極めて強いリスクを抱えています。
否認の問題は、会社更生法以外に破産法でも同じように扱われます。法人破産の場面でも同じような問題は起きますので、経営者は知っておきましょう。
この記事では、私的整理の返済猶予交渉が難航する中で行われた「集合債権譲渡担保の設定(本件債権譲渡)」が、後の更生手続において管財人により否認された裁判例(東京地判令和5年9月29日)を解説します。
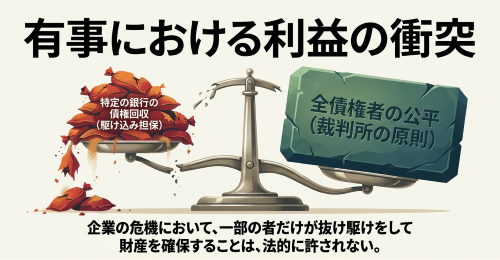
この裁判例の3つのポイント
支払不能・支払停止の認定時期と私的整理の限界
債権者との間で私的整理の交渉が継続していると主張されても、主要行からの前提条件を満たせず全行同意が得られる合理的蓋然性が失われた時点(本件では令和3年10月1日)で法的な「支払の停止」が認定され、返済期限(同年8月2日)を経過した時点で早期に「支払不能」が認定されること。
「弱い振込指定」と相殺禁止・合理的期待の否定
単に債務者が取引先に対して振込口座を変更させたにすぎない二者間合意(いわゆる「弱い振込指定」)は、会社更生法49条1項3号本文に基づく相殺禁止を免れる例外(同条2項2号「前に生じた原因」)や「相殺に対する合理的期待」としては認められないこと。
拘束権限のない預金払出しと「同時交換的取引(不当性の欠缺)」の否定
法律上の相殺権や拘束権能を有しない預金の払出しを容認したことと引き換えに担保を取得しても、新規の出捐(ニューマネーの流入)や同時交換的取引とは評価されず、偏頗行為としての「不当性」が認められること。
事案の概要と時系列の整理
本件は、鶏卵の生産販売事業を営む更生会社A(Aグループの中核企業)の更生管財人Yらが、主要取引銀行であるX銀行に対し、更生手続開始前に行われた集合債権譲渡担保の設定(本件債権譲渡)の否認を求めた異議訴訟(東京地判令和5年9月29日)です。
登場当事者の関係性
更生会社A: 鶏卵生産販売グループ(Aグループ)の中核企業。資金繰りが悪化し更生手続開始決定を受けた。
X銀行(原告): 更生会社Aの主要取引金融機関。本件貸付債権(残元本7億9,291万6,777円)を有する。
更生管財人Y等(被告): 更生会社Aの更生手続において選任された更生管財人。
本件第三債務者ら(16社): 更生会社Aの主要取引先(売掛債権の発生元)。
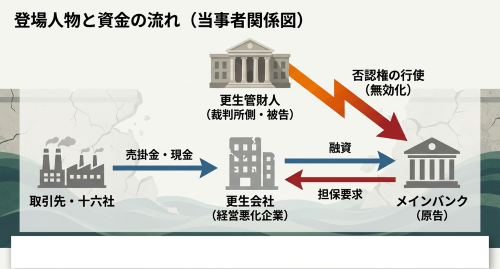
否認権行使と争訟の経緯
更生手続開始後、更生管財人Yは令和4年5月13日、本件債権譲渡に対する否認の請求を申立て(東京地裁令和4年(モ)第75029号)、東京地裁は同年10月14日、否認請求を全部認容する決定(原決定)を下しました。
これに対し、X銀行が異議の訴え(本件訴訟)を提起したのが本事案です。
なお、本件債権譲渡により、X銀行は第三債務者らから直接6億1,172万3,511円を回収し、7,794万8,518円が第三債務者により供託(合計6億8,967万2,029円)されていました。
管財人Yは、この受領・供託金の返還および未回収債権の確認、債権譲渡登記の否認登記手続を求めました。
事実関係の時系列
令和2年7月29日ー9月30日
Aグループが「経営改善計画書」を提示し、全取引金融機関(X銀行含む)から令和3年7月末日までの返済猶予の合意を取得。更生会社Aの借入債務約179億円のうち約119億円の弁済期が令和3年7月30日、31日または8月2日に変更された。X銀行は8億円(新規貸付・本件貸付債権)を融資。
令和3年1月14日ー2月頃
X銀行の依頼に基づき、更生会社Aは取引先(B社外10社)に対し、売掛金の振込先をX銀行のA名義口座(本件口座)に変更するよう連絡・変更(弱い振込指定)。
令和3年7月8日ー7月16日
Aグループが取引金融機関に対し、返済期限を更に1年間(令和4年7月末まで)猶予するよう申し入れ(2021年度計画)。異論が相次いだため、7月16日付けで修正案作成のため9月末までの猶予を再申し入れ。
令和3年8月2日
明示的な同意がないまま返済期限(8月2日)を経過(履行遅滞・支払不能の発生)。X銀行は本件口座からの出金を事前承認制とする等の運用を開始(8月23日に期限の利益喪失をメール通知)。
令和3年8月31日
C銀行ら主要5行が2021年度計画修正案に対し、オーナー保有株式の担保提供等(本件要請事項)を1週間以内に回答するよう要請。不回答の場合は法的措置を講じると通知。
令和3年9月21日ー10月1日
Aグループは本件要請事項を満たせず、10月1日付けで「暫定的条件変更のお願い」を送付(支払の停止の発生)。
令和3年11月11日
取引金融機関51行中、8行反対・41行未提出となり、全行同意が不成立となる。
令和3年12月29日
Aグループが全行に対し、2021年度計画における同年7月以降の支援同意が得られていない旨を通告。
令和4年1月13日ー1月27日
更生会社Aが本件口座から3億円の出金を打診したのに対し、X銀行は集合債権譲渡担保の設定を要求。1月21日の説明会で他行(U公庫)から偏頗行為との指摘を受けるも、1月27日に本件債権譲渡契約を締結。2月2日に登記。
令和4年1月28日ー3月11日
本件債権譲渡と引き換えに、更生会社Aは本件口座から9億5,100万円を引き出し事業資金に充当。
令和4年3月11日・3月25日
債権者等により更生手続開始の申立て(3月11日)。東京地裁が更生手続開始決定(3月25日)。管財人Yが選任される。
令和4年5月13日ー10月14日
管財人Yが否認の請求を申立て(5月13日)、東京地裁が否認認容決定(10月14日)。
令和5年9月29日
東京地裁がX銀行の異議を棄却し、原決定(否認決定)を認可する判決を言い渡す。
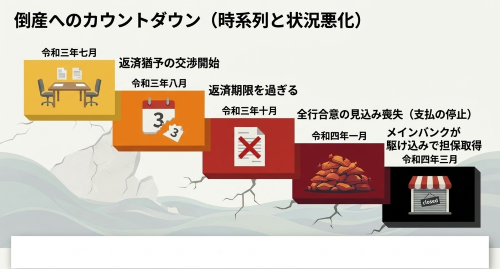
債権者申立となっていますので、経緯の中では、他の債権者vsメインバンクであるX銀行という構図ですね。
本件の主要な争点と裁判所の判断
本件訴訟では、会社更生法86条の3第1項1号イに基づく否認権行使の要件、および否認の一般的要件である有害性・不当性の有無に関して、主に以下の4つの争点が争われました。
【本件の主要論点構造】
争点①:支払不能の時期 ――― 遅くとも令和3年8月2日に支払不能と認定
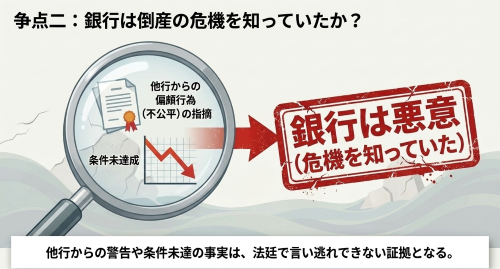
争点②:X銀行の悪意 ―――― X銀行は本件債権譲渡時に支払不能につき悪意と認定
争点③:有害性の有無 ――― 相殺禁止(49条1項3号)適用/例外(49条2項2号)否定ー有害性あり(担保付替えを否定)
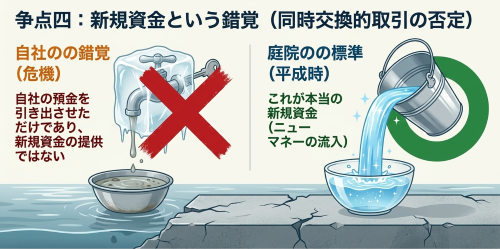
争点④:不当性の有無 ――― 拘束権限なき預金の払出しはニューマネー流入・同時交換取引に当たらずー 不当性あり
争点①:支払不能の時期
X銀行の主張
私的整理(返済猶予交渉)の枠組みが維持されていたため、令和3年8月2日時点で弁済期は到来しておらず、一括弁済を要する状況になかった。
支払不能となったのは早くとも更生手続開始申立て時(令和4年3月11日)である。
これに対し、裁判所の判断は、遅くとも令和3年8月2日時点で支払不能に陥っていたというものでした。
借入債務約179億円のうち約119億円について遅くとも令和3年8月2日に返済期限が到来しており、その後取引金融機関との間で新たな期限の利益を付与する合意が成立したとは認められない。
令和3年7月末日時点の現預金残高は約11億5,500万円にとどまり(令和4年1月末時点では約2億7,200万円に減少)、令和3年8月?令和4年2月の半年間に実際に弁済できた元本額は約9億6,300万円と、弁済期にある約119億円のごく一部にすぎなかった。
他の関連企業からの資金調達も窺われないことから、弁済期にある債務を一般的かつ継続的に弁済することができない「支払不能」の状態に陥っていた。
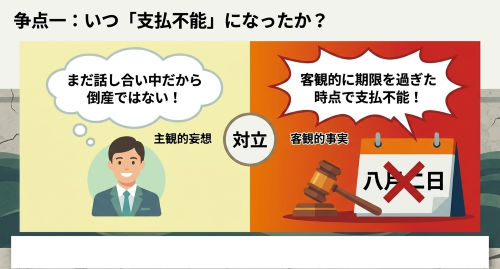
争点②:X銀行の悪意(支払不能・支払停止の認識)
X銀行の主張は、私的整理の枠組みが維持されていると認識しており、毎月本件口座からの預金払出しに応じていたことからも、支払不能や支払停止について悪意ではなかったというもの。
裁判所の判断は、本件債権譲渡の時点(令和4年1月27日)で支払不能につき悪意があったというものでした。
X銀行は当初の経営改善計画に同意しており、多額の借入債務の返済期限が令和3年7月末頃であることを認識していた。
更生会社Aが返済期限までに弁済できず履行遅滞に陥っていること、およびその経緯(延滞治癒の目処が立っていないこと)を十分認識していた。
令和3年11月11日時点で暫定的条件変更の全行同意が得られず、本件債権譲渡当時も同意の見込みがある弁済計画が提示できていないことをX銀行は認識していた。
さらに令和4年1月21日の説明会では他行から「偏頗行為になる」との指摘を受けていたとも指摘しています。
争点③:本件債権譲渡の「有害性」の有無(既存担保の付替え・相殺権の可否)
X銀行の主張は、本件債権譲渡前から、X銀行は本件貸付債権と本件口座の預金払戻請求権とを相殺できる地位(既存の担保)を有していた。本件債権譲渡は預金の払出しを認める代わりの「既存担保の付替え」にすぎず、他の更生債権者を害するものではない(有害性を欠く)というものでした。
裁判所の判断は、相殺できる地位にあったとは認められず、有害性を欠くとはいえない(否認対象となる)というものでした。
裁判所は、以下の二段階の法的ロジック(①相殺禁止、②相殺禁止の例外否定)によりX銀行の主張を排斥しました。
相殺禁止(会社更生法49条1項3号本文)の適用基準と「支払停止」の認定
私的整理における返済猶予要請は、「主要な債権者がこれを受け入れる合理的な見込み(蓋然性)がある場合」には原則として「支払の停止」に該当しないと解されています。
しかし本件では、C銀行ら主要5行が提出した要請事項(株式の担保提供等)に対し、更生会社Aは協力が得られないまま、令和3年10月1日付けで「暫定的条件変更のお願い」を送付しました。
裁判所は、この時点でもはや全取引金融機関が返済猶予に応じる蓋然性は失われたと判断し、遅くとも令和3年10月1日をもって「支払の停止」に該当すると認定しました。
【預金残高の推移】
令和3年10月1日(支払停止)時点の本件口座残高:1億2,508万8,759円
令和3年10月29日時点の最低残高:1,702万8,074円
令和4年1月27日(本件債権譲渡)時点の残高:3億2,883万0,457円
支払停止後に口座残高は一度約1,700万円まで激減し、その後、第三債務者からの売掛金入金(支払停止後の発生債権)によって約3.28億円まで回復していました。
したがって、本件債権譲渡時の預金残高の大部分は「支払停止後(令和3年10月1日以降)に負担した債務」であり、会社更生法49条1項3号本文に基づき、これを受働債権とする相殺は原則禁止されます。
相殺禁止の例外(会社更生法49条2項2号「前に生じた原因」)の否定
X銀行は、支払停止前の令和3年2月に売掛金の振込先を本件口座に変更させていたことが「前に生じた原因」に当たると主張しました。
裁判所は、最高裁判決(最判平26.6.5、最判令2.9.8)の規範に基づき、相殺の担保的機能に対する期待が「他の債権者との公平の観点からも保護に値する合理性を有するか」という観点から、例外適用を否定しました。
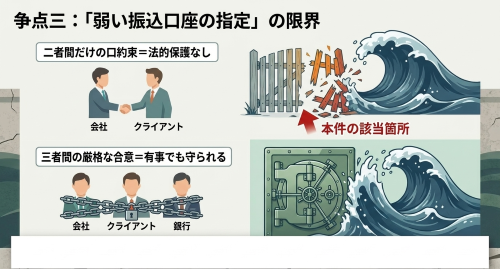
「弱い振込指定」の限界があります。
令和3年2月の振込先変更は、更生会社Aと第三債務者との間の二者間依頼によるものにすぎず、X銀行の承諾なくして振込先を変更できないような「三者間合意」等は存在しませんでした(単なる二者間合意による「弱い振込指定」)。
責任財産からの離脱も否定されています。入金前の売掛債権自体に法的担保(債権譲渡担保等)が設定されていたわけではなく、預金へ転化することが確実ともいえないため、他の債権者から見ても責任財産に含まれると期待するのが合理的です。
結論として、他の債権者との公平を害するものであり、保護に値する合理的な相殺期待を生じさせる原因(同条2項2号)とは認められませんでした。
争点④:本件債権譲渡の「不当性」の有無(同時交換的取引・ニューマネー論)
X銀行の主張は、本件債権譲渡と引き換えに本件口座からの金員払出し(約9億5,100万円)を認め、これが更生会社Aの事業資金(ニューマネー)として活用された。同時交換的取引として企業の維持再生に資するものであるから、不当性を欠く(会社更生法86条の3第1項柱書、49条の2第2項4号参照)というものでした。
しかし、裁判所の判断は、同時交換的取引とは評価できず、不当性を欠くとはいえないというものでした。
本件口座内の預金は、そもそも相殺が禁止されているものであった(争点③)。
本件貸付債務につき期限の利益を喪失していたとしても、X銀行が当然に預金の払戻しを拒絶できる法的根拠や事案上の拘束権能はなく、本件口座の預金は本来更生会社Aが自由に処分できるものであった。
法的拘束権能のない預金の払出し容認は新規出捐(ニューマネーの流入)や同時交換的取引とは評価できず、更生債権者全体の責任財産を不当に減少させた偏頗行為として不当性が認められるとしています。
以上の判断で、裁判所は、否認請求申立事件について、破産裁判所がした否認の請求を認容する決定を認可するとの結論としました。
私的整理の長期化と「支払不能・支払停止」認定の厳格性
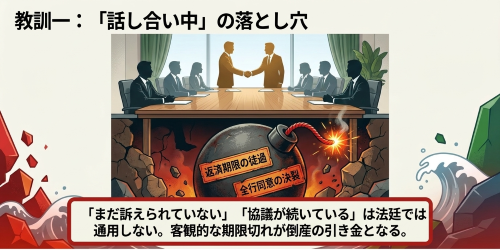
私的整理の枠組みで返済猶予(リスケジュール)の交渉を継続していても、「全行同意」を得られる合理的な見込み(主要行の提示条件の充足等)が失われた時点(本件では令和3年10月1日)で、法的な「支払の停止」が成立します。
さらに、期限の利益が失効した状態で全行同意のないまま返済期限(同年8月2日)を経過した場合、客観的な財務・弁済状況に基づき「支払不能」と認定されます。
「当事者間で私的整理の枠組みが維持されている認識であったこと」や「直ちに法的強制執行がされていないこと」のみをもって支払不能・支払停止を回避することは難しそうです。
振込指定の法的性質
融資先企業の売掛金口座を集約・変更させる施策(振込指定)において、実務上、以下の相違を明確に識別する必要があります。
弱い振込指定(二者間合意)は、 融資先と取引先との間の依頼により振込口座を変更するもの。融資先の意向のみでいつでも口座変更が可能であり、破産・更生手続において相殺禁止の例外(会社更生法49条2項2号)を基礎付ける合理的期待とは認められません。
強い振込指定(三者間合意)は、金融機関・融資先・取引先の三者間契約において、「金融機関の書面による事前承諾がない限り振込先口座を変更できない」旨を明確に規定するもの。相殺の合理的期待を客観的に裏付けるためには、このような法的枠組みの構築が不可欠です。
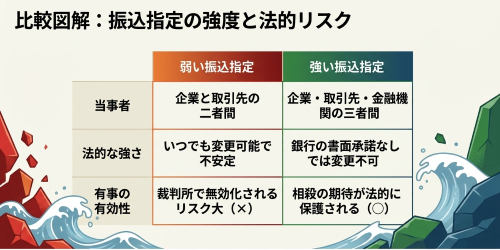
倒産直前における追加担保設定と「ニューマネー論」の過信に対する警鐘
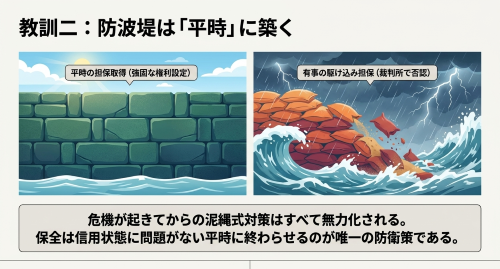
支払停止や支払不能の疑いが生じている窮境期に行う追加の担保設定(集合債権譲渡担保等)は、後の倒産手続において否認権行使(会社更生法86条の3等)により無効化されるリスクが極めて高いといえます。
特に、法的な留置権や適法な相殺権を有しない預金口座の払出しに応じることをもって「担保設定と引換えの新規融資(ニューマネーの提供・同時交換的取引)」と主張するスキームは、判例上全面的に否定された点に重大な留意が必要です。
予防的実務構造の確立(平時における担保権設定・対抗要件具備)
金融機関が融資先の信用不安時に保全を図る場合、支払停止や履行遅滞が顕在化してから窮迫的に担保を取得するのではなく、平時(信用状態に問題がない段階)から集合債権譲渡担保権の設定契約を締結し、債権譲渡登記等の対抗要件を具備しておくことが唯一の確実な防衛策となります。
法人破産のご相談(面談)のお申し込みは以下のボタンからできます。